Paiement par lien : encaissez à distance sans terminal ni site e-commerce
Le paiement par lien permet d’encaisser à distance en envoyant au client une URL qui ouvre une page de paiement sécurisée. Il répond à une situation concrète : une commande validée par téléphone, un devis accepté, une réservation à confirmer ou une facture en attente. L’entreprise peut ainsi recevoir un règlement sans site e-commerce ni terminal physique.
Le paiement par lien, un encaissement déclenché depuis une conversation
Également appelé Pay by Link, le paiement par lien consiste à créer une demande de règlement numérique associée à un montant, une référence et, si nécessaire, une description de la vente. Le client reçoit cette URL par e-mail, SMS, messagerie, facture ou réseau social. Il règle ensuite depuis son smartphone ou son ordinateur, sur une page hébergée par le prestataire de services de paiement.
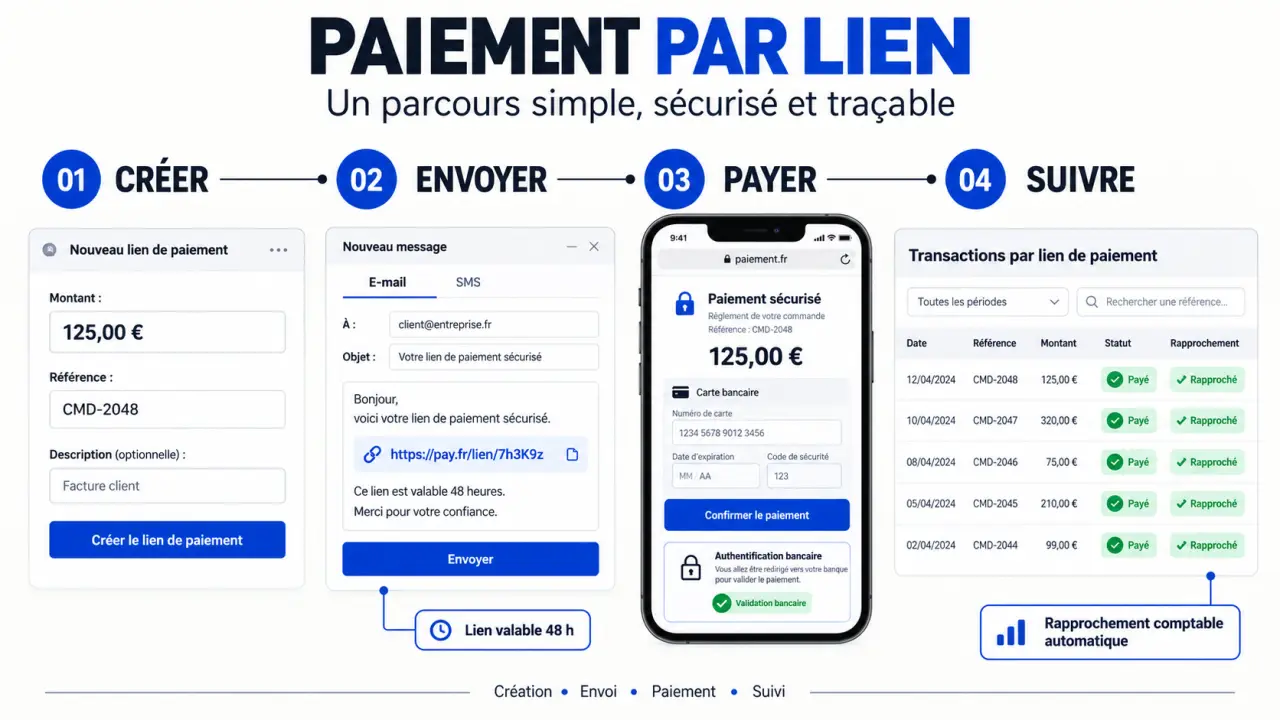
Le client n’a généralement pas besoin de créer un compte. Il saisit ses informations de paiement, réalise l’authentification demandée par sa banque, puis reçoit une confirmation. De son côté, le professionnel est notifié et retrouve le statut de la transaction dans son tableau de bord : lien envoyé, lien consulté, tentative de paiement, règlement finalisé ou lien expiré.
Lien unique ou lien réutilisable : deux usages distincts
Un lien à usage unique convient à une facture précise, au règlement d’un solde ou au versement d’un acompte. Il limite les erreurs de montant et facilite le rapprochement comptable, car il est associé à un client ou à une commande. Un lien réutilisable sert plutôt à vendre un produit ou une prestation à prix fixe, par exemple depuis une bio de réseau social, un QR code ou une campagne de communication. Le suivi doit alors permettre d’identifier chaque paiement sans ambiguïté.
Du devis au règlement : le parcours à mettre en place
La mise en œuvre est simple en apparence, mais chaque paramètre compte pour éviter les confusions, les retards et les demandes au support. Le processus peut être organisé en quatre temps.
- Configurer la demande : indiquez le montant, la devise, la référence de facture ou de commande, l’objet du paiement et une date d’expiration cohérente.
- Créer le lien : utilisez l’interface de votre prestataire, un logiciel de facturation ou une API connectée à votre environnement métier.
- Envoyer un message identifiable : précisez qui écrit, ce que le client règle et le montant attendu. Le lien doit arriver après un échange ou une validation, jamais de manière inattendue.
- Suivre et relancer : contrôlez les paiements validés, les liens non ouverts et ceux qui approchent de leur expiration. Une relance ciblée est plus efficace qu’un rappel générique.
Le bon canal dépend du moment de vente
Un e-mail convient à une facture détaillée ou à un devis accepté. Le SMS est utile lorsqu’un client attend un lien juste après un appel, notamment pour une réservation ou une commande urgente. Les messageries et les réseaux sociaux s’intègrent au commerce conversationnel : la discussion précise le besoin, puis le lien conclut l’achat. L’essentiel est de conserver une continuité entre l’échange, le nom affiché et la page de paiement.
Le même règlement ne produit pas la même impression selon qu’il est envoyé après un devis signé, au milieu d’une conversation WhatsApp ou lors d’une relance de facture. La technologie reste identique, mais la confiance dépend des repères visuels, du vocabulaire et du moment choisi. Ajouter la référence du devis, le nom de l’interlocuteur et l’objet précis de la prestation réduit l’incertitude bien mieux qu’un simple message demandant de payer.
Les situations où le lien de paiement apporte le plus de valeur
Cette solution ne remplace pas systématiquement un tunnel e-commerce. Elle convient surtout lorsqu’une vente nécessite un échange humain, une personnalisation ou une intervention hors ligne. Elle permet aussi de conclure une transaction engagée dans un autre canal, sans demander au client de recommencer son parcours sur un site.
- Artisans et prestataires : encaisser un acompte avant un chantier, une séance ou une prestation, puis le solde après réalisation.
- Commerces et vente à distance : finaliser une commande prise par téléphone sans demander les coordonnées bancaires oralement.
- Hôtellerie, restauration, loisirs : confirmer une réservation, prélever un acompte ou régulariser un supplément.
- Équipes B2B : joindre un lien à une facture, accélérer le règlement d’un bon de commande ou simplifier une relance client.
- Service client : collecter un complément de prix après un ajustement de commande ou proposer un remboursement selon les fonctions disponibles.
Le gain opérationnel vient surtout de la traçabilité. Au lieu de rechercher un virement, de vérifier un reçu envoyé par le client ou de rapprocher manuellement un règlement, l’entreprise dispose d’une référence transactionnelle exploitable. Pour les petites structures comme pour les équipes commerciales, cela clarifie les responsabilités entre la vente, la facturation et la comptabilité.
Sécurité : ce que le client doit voir et ce que l’entreprise doit contrôler
Un lien de paiement sérieux redirige vers une page sécurisée en HTTPS, gérée par un prestataire de services de paiement. Les données de carte ne transitent pas dans les e-mails, SMS ou messageries du commerçant. Selon le moyen de paiement et le contexte, une authentification forte, notamment avec 3D Secure, peut être demandée conformément aux règles de la DSP2.
Les garanties techniques à vérifier
Le prestataire doit chiffrer les échanges et respecter le standard PCI-DSS pour la sécurité des données de carte. Ces dispositifs réduisent les risques sans supprimer tous les litiges : une contestation de paiement ou un chargeback reste possible. L’entreprise doit donc conserver les éléments commerciaux utiles, comme le devis accepté, les conditions de vente, la preuve de livraison ou de réalisation et les échanges avec le client.
Il faut aussi vérifier les fonctions disponibles dans l’offre choisie. Le tableau de bord peut permettre de suivre les ouvertures, les tentatives et les paiements finalisés, mais les conditions d’annulation, de remboursement, d’expiration et de versement des fonds varient selon le prestataire. Ces points doivent être connus avant le déploiement, surtout lorsque les liens servent à encaisser des acomptes ou des montants élevés.
Prévenir la fraude par des gestes simples
Ne demandez jamais au client de transmettre son numéro de carte par e-mail ou par téléphone. Utilisez une durée de validité limitée, désactivez un lien devenu inutile et contrôlez la cohérence entre le montant, la référence et le destinataire. Pour rassurer, personnalisez la page avec votre identité visuelle lorsque l’offre le permet et expliquez clairement l’origine du lien. Un paiement inattendu est souvent perçu comme suspect, même lorsque la page est techniquement sécurisée.
Comparer les solutions avant de choisir son prestataire
Les fonctionnalités, les moyens de paiement, les délais de versement et les conditions tarifaires varient selon les offres. Une comparaison utile ne se limite donc pas au prix de la transaction. Elle doit tenir compte du volume d’encaissement, des outils déjà utilisés et du parcours proposé aux clients.
| Critère | À contrôler | Pourquoi c’est décisif |
|---|---|---|
| Moyens de paiement | Cartes, wallets, PayPal, virement ou solutions sectorielles selon l’offre | Le client doit retrouver un moyen de paiement familier |
| Intégrations | CRM, ERP, CMS, facturation et API | Évite les doubles saisies et automatise le rapprochement |
| Suivi | Ouvertures, tentatives, paiements, expirations et exports | Facilite les relances et le pilotage des encaissements |
| Personnalisation | Message, logo, référence et page de paiement | Renforce la confiance et réduit les incompréhensions |
| Coûts et versements | Commission, frais fixes, abonnement, délais et remboursements | Mesure le coût réel et l’impact sur la trésorerie |
| Gestion des incidents | Annulation, remboursement, litige et assistance | Prépare les cas qui ne se résolvent pas automatiquement |
Avant le déploiement, testez un parcours complet : création du lien, réception sur mobile, page de règlement, notification, annulation et export comptable. Définissez aussi qui peut générer un lien, qui traite les relances et comment les données clients sont conservées conformément au RGPD. Le paiement par lien devient alors un outil d’encaissement omnicanal suivi et intégré, plutôt qu’une simple URL envoyée dans l’urgence.