Analyse de la gestion du recouvrement des créances : un DSO en baisse ne suffit pas
L’analyse de la gestion du recouvrement des créances consiste à mesurer les encaissements, les retards et les moyens engagés pour récupérer les sommes dues. Pour être utile, elle doit expliquer pourquoi l’argent reste immobilisé : délais contractuels, factures contestées, relances tardives ou difficultés du débiteur. Un DSO en baisse constitue un signal favorable, mais ne prouve pas, à lui seul, que le recouvrement fonctionne mieux.
Définir le périmètre avant de comparer les résultats
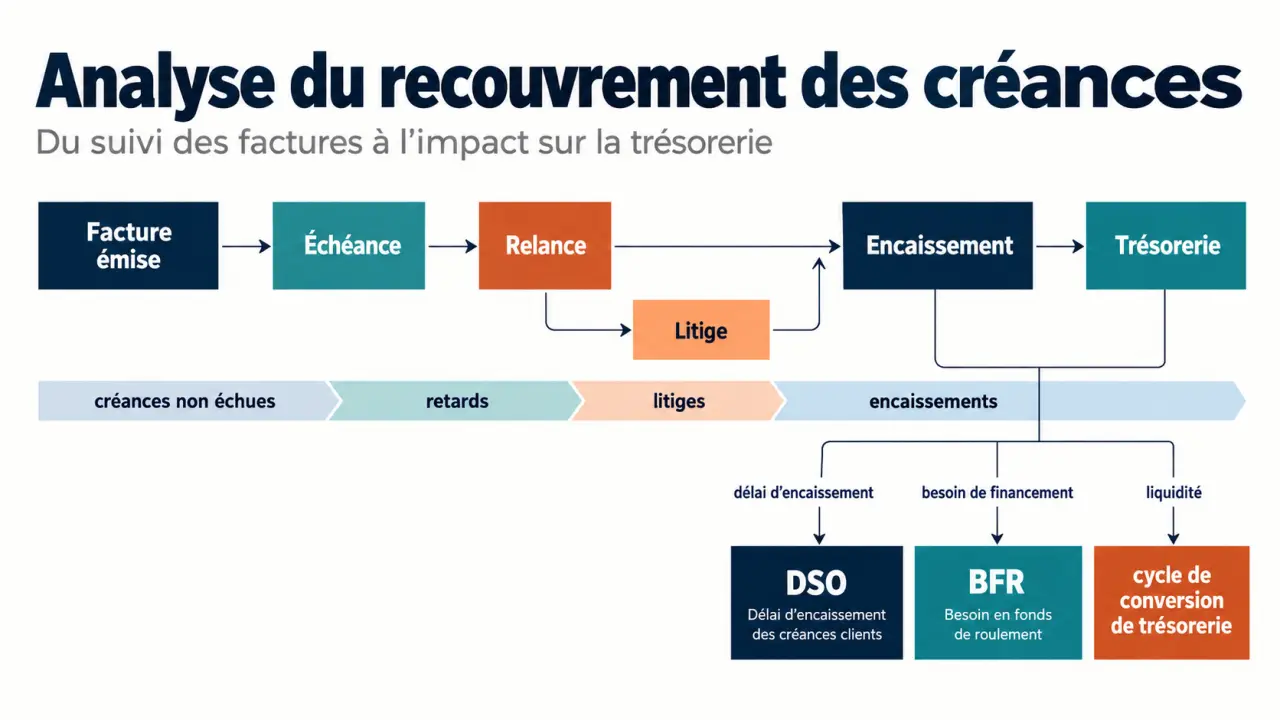
La gestion du recouvrement réunit les actions permettant d’obtenir le règlement des factures : suivi des échéances, relances, traitement des objections, négociation et, lorsque nécessaire, démarches contentieuses. Son analyse doit distinguer les créances non échues, les retards de paiement et les pertes définitives. Ces situations n’appellent ni les mêmes actions ni les mêmes indicateurs.
Commencez par rapprocher la comptabilité clients des encaissements bancaires. Affectez les paiements partiels, déduisez les avoirs et identifiez les acomptes. Une facture réglée mais non lettrée peut provoquer une relance injustifiée et gonfler artificiellement l’encours.
Fixez ensuite une date d’arrêté et un périmètre stable : portefeuille, période, montants TTC ou HT, factures échues ou ensemble des créances. Pour mesurer un taux de recouvrement, suivez idéalement un groupe défini de factures. Mélanger les nouvelles échéances aux anciennes sans règle constante rend les comparaisons trompeuses.
Le lien financier est direct : davantage de créances clients signifie, toutes choses égales par ailleurs, davantage de besoin en fonds de roulement (BFR). Le cycle de conversion de trésorerie associe durée de stockage, DSO et délai de paiement fournisseurs. Accélérer les encaissements réduit donc le financement nécessaire à l’activité.
Calculer les indicateurs sans confondre leurs messages
DSO, délai réel et jours de retard
Le DSO = créances clients TTC ÷ chiffre d’affaires TTC de la période × nombre de jours de la période. Utilisez de préférence les ventes à crédit si elles sont isolables. Cet indicateur estime la durée d’immobilisation du poste client ; il dépend aussi de la saisonnalité et de l’évolution des ventes.
La méthode par apurement consiste à absorber l’encours de clôture avec le chiffre d’affaires des périodes les plus récentes, puis à convertir les fractions consommées en jours. Elle reflète mieux certaines variations d’activité, mais impose une convention de calcul stable.
Le délai réel de paiement mesure le temps entre émission et règlement des factures payées. L’ADD, ou nombre moyen de jours de retard, isole le dépassement de l’échéance ; une approche consiste à soustraire du DSO un DSO théorique calculé sans retard. Ces mesures ne sont donc pas interchangeables.
Encaissements, activation et coût : le tableau de pilotage
| Indicateur | Formule et données | Lecture et fréquence |
|---|---|---|
| Taux de recouvrement | Sommes encaissées sur le périmètre ÷ sommes à recouvrer sur ce périmètre × 100 | Mesure la récupération financière ; suivi hebdomadaire et mensuel. |
| Taux d’activation | Dossiers avec au moins un encaissement ÷ dossiers suivis × 100 | Mesure la diffusion des paiements dans le portefeuille ; suivi mensuel. |
| Coût à l’euro recouvré | Coûts attribuables au recouvrement ÷ montants récupérés | Compare l’effort au résultat financier ; suivi mensuel. |
| Taux de litiges | Montant des factures litigieuses ÷ encours total × 100 | Repère les blocages ; suivi hebdomadaire. |
| Taux de créances irrécouvrables | Pertes sur créances ÷ chiffre d’affaires de la période × 100 | Mesure les pertes reconnues ; suivi trimestriel ou annuel. |
Pour les litiges et les pertes, d’autres conventions existent, notamment en nombre de dossiers ou par cohorte. Documentez celle retenue. Incluez dans les coûts le temps salarié chargé, les logiciels, les commissions et les frais externes, sans double comptage.
Le CEI, indice d’efficacité du recouvrement, complète cette lecture : (encours initial + ventes à crédit − encours final total) ÷ (encours initial + ventes à crédit − encours final non échu) × 100. Il rapproche les encaissements des sommes potentiellement récupérables. Les avoirs et ajustements comptables doivent être traités de manière cohérente.
Lire les écarts pour décider quelles créances traiter
Une balance âgée répartit les soldes entre non échus et échus, puis par ancienneté du retard : de 1 à 30 jours, de 31 à 60 jours, de 61 à 90 jours et au-delà de 90 jours. Croisez ces tranches avec le montant, le risque client, les litiges et les promesses de paiement. L’ancienneté seule ne suffit pas à fixer les priorités.
Exemple : au 1er avril, un portefeuille comprend 92 000 € de retards et 174 000 € de factures arrivant à échéance dans le mois, soit 266 000 € à recouvrer. Au 15 avril, 128 000 € ont été encaissés et 138 000 € restent dus. Le taux de recouvrement atteint 48,12 %. Ce résultat intermédiaire doit être lu avec le calendrier des échéances : tout le solde n’est pas nécessairement en retard.
Sur 75 dossiers, 47 ayant enregistré un encaissement représentent un taux d’activation de 62,66 % avec troncature à deux décimales. Un paiement minime suffit toutefois à activer un dossier : cet indicateur doit rester associé aux montants récupérés.
Le poste client fonctionne comme un engrenage : une pièce bloquée en amont peut immobiliser toute la transmission. Une référence de commande manquante empêche parfois la validation chez le client ; multiplier les relances ne débloque alors rien. Mesurez le temps passé dans chaque état — facture transmise, acceptée, contestée, paiement promis — pour localiser le blocage plutôt que d’accélérer inutilement les sollicitations.
Transformer le diagnostic en actions et choisir les bons moyens
Attribuez un responsable et une prochaine action à chaque dossier prioritaire. La comptabilité sécurise les soldes, le commercial aide à résoudre les désaccords et la direction financière arbitre les échéanciers et les escalades. Une revue hebdomadaire des dossiers sensibles complète le tableau de bord mensuel.
- Avant échéance : vérifier la réception de la facture et, si pertinent, envoyer un rappel cinq jours avant.
- Après échéance : rappeler le montant, la référence et la date attendue de paiement, puis enregistrer la réponse.
- En cas de contestation : affecter le litige à un interlocuteur avec une date de résolution.
- En cas d’échec amiable : examiner la mise en demeure puis l’opportunité d’une procédure, selon les pièces, la solvabilité et les règles applicables.
Un tableur convient à un portefeuille limité s’il contient les échéances, soldes, statuts, engagements et prochaines actions. Un logiciel spécialisé devient pertinent lorsque les volumes exigent synchronisation comptable, historique partagé et scénarios automatisés. Vérifiez surtout la suspension des relances après règlement ou contestation, la traçabilité et le coût total : abonnement, intégration, formation et maintenance.
L’externalisation convient aux dossiers complexes ou à une équipe saturée. Comparez les honoraires, les méthodes de contact, les obligations de confidentialité et le reporting. Les taux de récupération annoncés entre 60 % et 80 % par certaines sociétés ne constituent pas une garantie : ancienneté, solvabilité et qualité des justificatifs changent le résultat.
Enfin, distinguez récupérer une créance et financer son attente. L’affacturage peut associer financement et services de gestion selon le contrat ; un découvert ou un financement de factures apporte surtout de la liquidité. Aucun de ces dispositifs ne remplace la correction des causes de retard.