BFRE positif : pourquoi une entreprise rentable peut manquer de trésorerie
Le BFRE, ou besoin en fonds de roulement d’exploitation, mesure le financement nécessaire pour couvrir le décalage entre les dépenses et les recettes de l’activité courante. Une entreprise peut dégager un bénéfice tout en manquant de liquidités : ses marchandises sont payées, mais ses clients n’ont pas encore réglé leurs factures. Calculer cet indicateur permet de comprendre ce décalage et d’anticiper son financement.
Le BFRE isole l’argent mobilisé par l’activité courante
Acheter des matières premières, conserver des produits en stock, livrer puis attendre le paiement : chaque étape peut immobiliser de l’argent. À l’inverse, les délais accordés par les fournisseurs permettent de différer certains décaissements. Le BFRE représente le solde de ces besoins et ressources liés au cycle d’exploitation.
Calculateur de BFRE
Renseignez les postes d’exploitation à une même date pour estimer le besoin en fonds de roulement d’exploitation.
BFRE calculé
150 000 €
BFRE positif
L’exploitation nécessite un financement pour couvrir le décalage entre les encaissements et les décaissements.
Rappel : les postes doivent correspondre à la même date. Le BFRE est une photographie bilancielle à cette date ; il ne correspond pas directement au solde bancaire.
Il ne correspond donc ni au bénéfice ni au solde bancaire. Une vente peut être comptabilisée dans le résultat sans avoir été encaissée. De même, un stock mobilise des fonds avant de produire une recette.
BFRE, BFR et BFRHE : trois périmètres à distinguer
Le besoin en fonds de roulement global rassemble l’exploitation et le hors exploitation. Cette distinction évite d’attribuer au fonctionnement commercial une variation provenant, par exemple, d’une dette liée à l’achat d’une immobilisation.
| Indicateur | Périmètre | Formule |
|---|---|---|
| BFRE | Cycle d’exploitation | Actif circulant d’exploitation − passif circulant d’exploitation |
| BFRHE | Créances et dettes hors exploitation | Créances hors exploitation − dettes hors exploitation |
| BFR | Ensemble des deux composantes | BFRE + BFRHE |
La trésorerie, les emprunts financiers et les immobilisations n’entrent pas directement dans le BFRE. Les dettes fiscales et sociales doivent être classées selon leur nature : celles rattachées à l’exploitation participent à son calcul, contrairement aux postes relevant du hors exploitation.
Calculer le BFRE sans oublier les postes d’exploitation
La formule générale est la suivante : BFRE = actif circulant d’exploitation − passif circulant d’exploitation. Le bilan fonctionnel permet de regrouper les postes selon leur rôle économique, plutôt que de se limiter à leur présentation comptable.
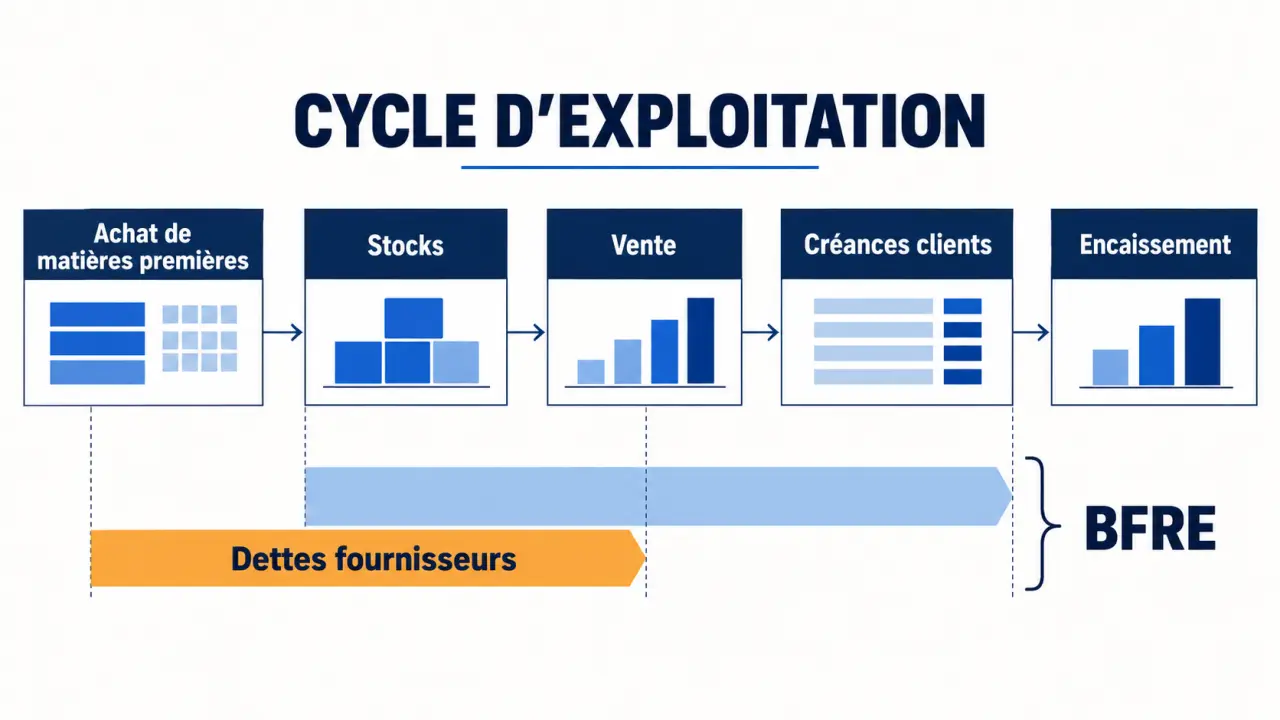
Un calcul bilanciel à une date donnée
Dans une lecture simplifiée, le calcul devient : stocks + créances clients − dettes fournisseurs. Pour obtenir un montant complet, il faut aussi intégrer les autres créances et dettes d’exploitation, les avances et acomptes ainsi que les comptes de régularisation concernés.
Prenons un exemple fictif : une PME détient 80 000 euros de stocks et 120 000 euros de créances clients. Elle doit 90 000 euros à ses fournisseurs et présente 20 000 euros d’autres dettes d’exploitation. En l’absence d’autres postes, son BFRE atteint 90 000 euros : 80 000 + 120 000 − 90 000 − 20 000.
Cette somme représente un besoin de financement à la date observée, pas nécessairement une somme à emprunter intégralement : des ressources durables peuvent déjà le couvrir. Pour éviter les erreurs, ne mélangez pas des soldes provenant de dates différentes et ne confondez pas les achats de la période avec les dettes fournisseurs restant à payer.
La méthode normative pour préparer l’avenir
Le calcul bilanciel donne une photographie. La méthode normative estime plutôt un besoin représentatif à partir des délais de stockage, d’encaissement et de règlement, pondérés par le poids des flux correspondants dans le chiffre d’affaires. Elle est particulièrement utile pour prévoir une hausse d’activité.
Une fois le besoin exprimé en jours de chiffre d’affaires, sa conversion s’écrit : BFRE prévisionnel = chiffre d’affaires annuel HT × nombre de jours de BFRE / base annuelle retenue. Une base de 360 ou 365 jours peut être utilisée, à condition de rester cohérent. Il faut également traiter correctement la TVA : les créances clients et dettes fournisseurs sont généralement TTC, contrairement au chiffre d’affaires HT.
Lire le résultat : le signe ne suffit pas au diagnostic
Un BFRE positif signifie que les besoins d’exploitation dépassent les ressources correspondantes. C’est fréquent lorsqu’une entreprise stocke des marchandises et accorde des délais de paiement. Ce résultat n’indique pas, à lui seul, une mauvaise gestion : il doit être rapproché du modèle économique et des financements mobilisables.
Un BFRE négatif constitue une ressource : l’entreprise encaisse suffisamment tôt ou règle ses fournisseurs suffisamment tard pour que le cycle finance une partie de son fonctionnement. Cette situation peut notamment se rencontrer dans des activités où les clients paient immédiatement.
Attention toutefois à l’origine de cette ressource. Des dettes fournisseurs gonflées par des retards de règlement peuvent faire baisser le BFRE sans traduire une amélioration saine. À l’inverse, une baisse des stocks obtenue au prix de ruptures fragilise les ventes.
La trésorerie nette se lit avec une autre relation : trésorerie nette = fonds de roulement net global − BFR. Toutes choses égales par ailleurs, une hausse du BFRE absorbe donc de la trésorerie. C’est pourquoi une entreprise rentable peut rencontrer des difficultés au moment même où ses commandes progressent.
Suivre les variations plutôt que le seul bilan annuel
Comparer deux clôtures annuelles ne suffit pas pour une activité saisonnière. Un distributeur peut constituer ses stocks bien avant les ventes, tandis qu’une entreprise de services mobilise surtout de la trésorerie dans les factures non encaissées. Le suivi doit épouser ces rythmes.
Considérez les stocks et les créances comme un réservoir de liquidités temporairement immobilisées. Son niveau indique combien d’argent attend encore de revenir en banque ; sa vitesse de vidange révèle la qualité du cycle. Deux entreprises ayant le même BFRE peuvent ainsi présenter des risques différents : l’une détient des factures récentes et recouvrables, l’autre des stocks vieillissants et des créances litigieuses. Examiner l’ancienneté des postes est donc aussi important que mesurer leur montant.
Un tableau de bord mensuel peut réunir :
- le BFRE en euros et son évolution rapportée au chiffre d’affaires ;
- les délais clients, en distinguant les échéances normales des impayés ;
- la rotation des stocks et les références à faible mouvement ;
- les délais fournisseurs réellement pratiqués ;
- les écarts entre prévisions et réalisations.
Projetez ensuite les besoins à 1, 3, 6 et 12 mois. Testez notamment un retard d’encaissement, une constitution anticipée de stock ou une accélération commerciale. La méthode normative fournit une base, mais un plan de trésorerie daté reste indispensable pour repérer les creux de liquidités.
Réduire le besoin puis financer ce qui reste
L’optimisation repose sur trois leviers, à actionner sans dégrader les ventes ni les relations commerciales :
- Clients : facturer rapidement, demander des acomptes lorsque c’est pertinent, clarifier les échéances et traiter les litiges avant qu’ils ne bloquent le paiement.
- Stocks : adapter les commandes aux ventes, surveiller les produits dormants et tenir compte des délais de réapprovisionnement.
- Fournisseurs : négocier des conditions compatibles avec les encaissements, dans le respect des obligations contractuelles et légales.
Le besoin résiduel doit ensuite recevoir un financement adapté. Une composante durable appelle des ressources stables ; une pointe saisonnière peut justifier une ligne de trésorerie. L’affacturage peut accélérer l’encaissement de créances éligibles, mais son coût, ses conditions et les éventuelles garanties doivent être examinés.
Avant une campagne commerciale ou un investissement de croissance, chiffrez donc les stocks supplémentaires et les factures qui resteront à encaisser. Financer les ventes ne revient pas seulement à financer leur production : il faut aussi couvrir l’attente jusqu’au règlement client.