Facture de prestation de service : un modèle simple, mais une TVA à vérifier
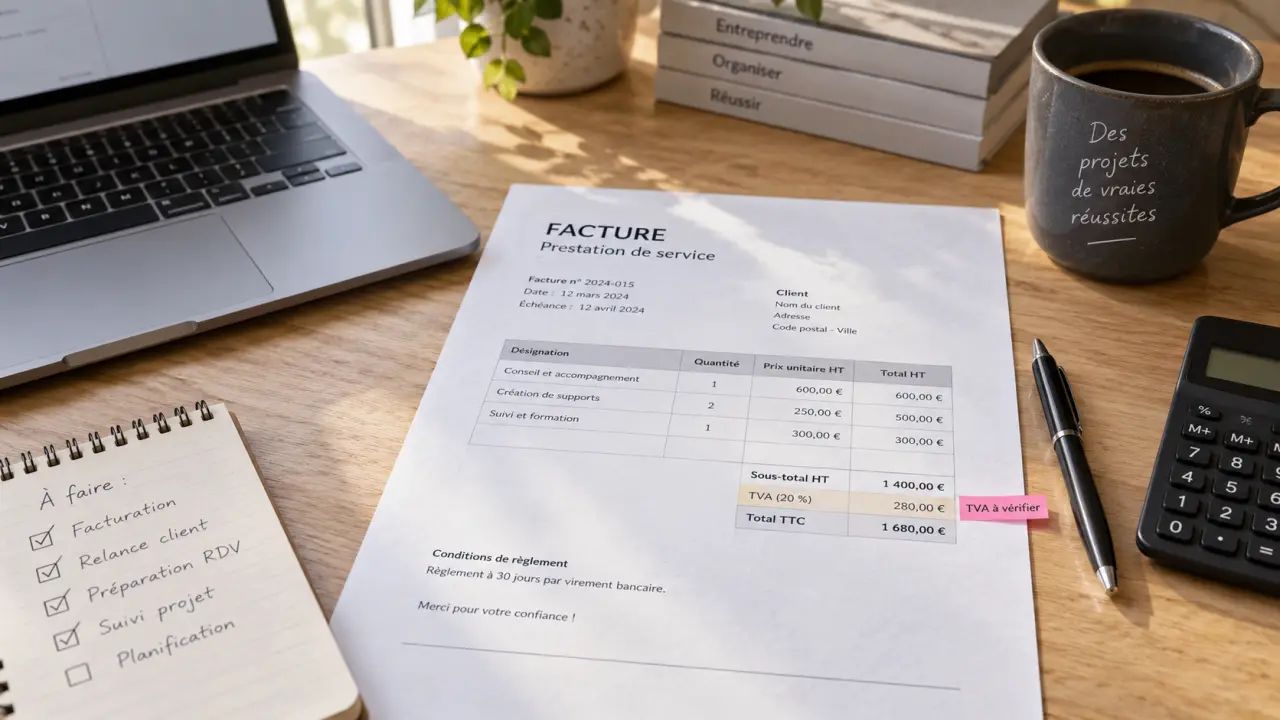
Un exemple de facture de prestation de service doit être directement réutilisable. Il sert à demander le paiement, à formaliser l’accord commercial et à alimenter la comptabilité. Un document Word, Excel ou un facturier peut suffire, à condition d’indiquer les bonnes informations et d’adapter la TVA à votre situation.
Un exemple rempli à reprendre dans votre modèle
Une facture de service décrit un travail réalisé ou à réaliser : conseil, formation, création graphique, dépannage, développement, entretien ou mission administrative. Contrairement à une vente de biens, le détail porte souvent sur un forfait, un nombre d’heures, une journée d’intervention ou une période d’abonnement. Le client doit comprendre précisément ce qu’il paie.
Calcul des montants HT, TVA et TTC
Saisissez un montant hors taxes et le taux de TVA applicable.
Résultat
TVA = montant HT × taux de TVA / 100
TTC = HT + TVA
- Montant HT
- —
- Montant de TVA
- —
- Total TTC
- —
Le taux saisi doit correspondre à votre situation fiscale réelle. Ce calculateur ne détermine pas le régime de TVA et ne vérifie pas la conformité globale de la facture.
Voici une trame simplifiée pour une prestation de conseil. Vous pouvez la reproduire dans Word, Excel, un facturier ou un logiciel de facturation. Remplacez chaque exemple par vos propres informations.
| Zone de la facture | Exemple à renseigner |
|---|---|
| Prestataire | Claire Martin, entrepreneur individuel, adresse, Siret |
| Client | SAS Horizon, adresse de facturation |
| Référence | Facture n° 2026-001 |
| Dates | Date d’émission : 15 juin ; prestation réalisée : du 1er au 14 juin |
| Prestation | Accompagnement stratégique, 2 journées, 600 € HT par journée |
| Total | Total HT : 1 200 € ; TVA selon le taux applicable ; total TTC |
| Règlement | Paiement par virement à réception, échéance et coordonnées bancaires si souhaitées |
Le numéro, les identités et les montants doivent rester lisibles au premier regard. Évitez les intitulés vagues comme « mission réalisée » ou « services divers ». Rattachez plutôt la ligne de facture à un devis, un bon de commande, une période ou un livrable. Par exemple : « rédaction de 4 pages web, forfait convenu au devis D-018 ». Cette formulation permet au client de rapprocher facilement la facture de la prestation prévue.
Les mentions qui transforment un brouillon en facture conforme
Une facture est à la fois un document commercial, comptable et fiscal. Sa rédaction varie selon le statut du prestataire, le client et le régime de TVA. Avant chaque envoi, vérifiez au minimum les éléments suivants :
- La mention « facture », la date d’émission et un numéro unique.
- L’identité complète du prestataire : nom ou dénomination sociale, adresse, numéro Siret et, selon l’activité, immatriculation au RCS ou au RM.
- L’identité et l’adresse du client. Pour une entreprise, reprenez sa raison sociale exacte.
- La date de réalisation de la prestation ou la période concernée, lorsqu’elle diffère de la date de facture.
- La désignation détaillée du service, la quantité, le nombre d’heures ou de jours, le prix unitaire HT ou le prix forfaitaire.
- Les montants HT, le taux et le montant de TVA lorsqu’elle est due, puis le total TTC.
- La date d’échéance, le moyen de paiement, les conditions d’escompte et les pénalités applicables en cas de retard.
Numéroter sans créer de rupture
La numérotation suit une séquence chronologique et continue. Vous pouvez utiliser une série simple, comme 1, 2, 3, ou un préfixe tel que 2026-001, 2026-002. Le point essentiel reste l’unicité du numéro : deux clients ne doivent jamais recevoir une facture portant la même référence.
Ne réutilisez pas un numéro supprimé, même si la facture a été envoyée par erreur. Pour corriger la situation, conservez la trace du document initial et émettez le document approprié, comme une facture rectificative ou un avoir. Cette méthode préserve la continuité de votre suivi.
Client professionnel ou particulier : une présentation à adapter
Avec un client professionnel, la facture accompagne les conditions de règlement et le suivi de la relation B2B. Avec un particulier, elle sert aussi à justifier la prestation et le paiement. Certaines prestations de service réalisées entre un professionnel et un particulier sont concernées dès 25 €.
Dans tous les cas, renseignez l’adresse de facturation correcte. Ne confondez pas le contact opérationnel, qui suit la mission, avec l’entité qui reçoit la facture et règle la prestation.
TVA : choisir la bonne ligne avant de calculer le total
L’erreur la plus fréquente consiste à copier un modèle avec TVA alors que l’activité relève de la franchise en base, ou à supprimer la TVA alors qu’elle doit apparaître. Si vous facturez la TVA, chaque ligne ou le récapitulatif doit présenter le montant HT, le taux applicable, la TVA correspondante et le total TTC. Le client doit pouvoir reconstituer le calcul sans ambiguïté.
Si vous bénéficiez de la franchise en base de TVA, ne faites pas figurer une TVA à 0 % comme s’il s’agissait d’un taux. Indiquez plutôt la mention exacte « TVA non applicable, art. 293 B du CGI », puis faites correspondre le total à payer au total HT. Le document ne doit pas laisser penser qu’il ouvre droit à une déduction de TVA.
Présentez le calcul dans un ordre simple : la prestation et son prix forment la base HT, puis la TVA, lorsqu’elle s’applique, permet d’obtenir le TTC. Si une remise, des frais de déplacement ou des débours interviennent, isolez-les sur des lignes distinctes. Le client voit ainsi ce qui relève de la prestation, des frais annexes et de la réduction.
Cette organisation facilite aussi le contrôle des montants facturés, des frais refacturés et de l’encaissement. Un modèle clair limite les erreurs lorsque plusieurs lignes ou plusieurs taux doivent apparaître sur le même document.
Auto-entrepreneur, société ou prestation récurrente : quel modèle choisir ?
Le bon modèle n’est pas forcément le plus décoré. Il doit correspondre à votre statut et à votre manière de vendre. Un indépendant qui facture des missions ponctuelles a besoin d’un tableau de lignes détaillées. Une agence ou une société qui facture plusieurs intervenants devra faire apparaître les périodes, les références de projet et les éventuels acomptes. Un professionnel au forfait peut privilégier une ligne claire renvoyant au devis accepté.
| Situation | Éléments à privilégier |
|---|---|
| Auto-entrepreneur en franchise | Nom, Siret, numéro de facture, détail de mission et mention « TVA non applicable, art. 293 B du CGI » |
| Société assujettie à la TVA | Dénomination, forme sociale, identifiants d’immatriculation, ventilation HT, TVA et TTC |
| Mission avec versement initial | Facture d’acompte, montant encaissé, référence au devis et solde à facturer ensuite |
| Abonnement ou prestation mensuelle | Période couverte, service inclus, prix mensuel et date d’échéance stable |
Pour un acompte, émettez une facture dédiée plutôt que de traiter le versement comme une simple note interne. La facture finale doit ensuite tenir compte de ce qui a déjà été facturé ou encaissé. Indiquez la référence du devis ou de la mission concernée pour faciliter le rapprochement entre les documents.
Pour une prestation récurrente, conservez une formulation identique chaque mois et ajoutez la période couverte. Cette régularité facilite le rapprochement bancaire, réduit les questions du client et limite les oublis dans les factures suivantes.
Émettre, corriger et suivre la facture jusqu’au paiement
Envoyez la facture au moment prévu par votre accord commercial : après la réalisation, à la fin d’une période facturée ou selon l’échéancier convenu. Un envoi électronique facilite le suivi, notamment avec un e-mail qui rappelle le numéro de facture, le montant et la date limite de règlement.
Un logiciel de facturation devient utile lorsque les relances, les acomptes ou les factures récurrentes se multiplient. Un modèle reste toutefois adapté à une activité avec peu de factures, si vous conservez un suivi rigoureux des numéros, des dates d’envoi et des paiements.
Ne supprimez pas une facture déjà émise
En cas d’erreur sur le prix, l’adresse ou la TVA, conservez l’original dans votre suivi. Selon la situation, émettez une facture rectificative qui fait référence au document initial, ou une facture d’avoir pour annuler tout ou partie de la somme.
Cette continuité documentaire protège votre numérotation et évite les incohérences comptables. Le document correctif doit permettre de comprendre quelle facture est concernée et pourquoi le montant initial est modifié.
Réduire les impayés dès le modèle
Une échéance précise est plus efficace que la formule « paiement rapide ». Mentionnez le délai, les pénalités de retard et les conditions d’escompte, puis relancez le client en citant la référence exacte de la facture.
Sur les missions longues, un acompte réduit l’exposition financière avant la livraison finale. Conservez également vos factures et les pièces associées. Les durées de conservation peuvent être de 3 ans, 6 ans au plan fiscal et 10 ans au titre du Code de commerce, selon la finalité du document.
Avant d’envoyer votre modèle, contrôlez le numéro unique, les dates, l’identité du client, le détail de la prestation, la TVA, le total et l’échéance. Ces vérifications rendent la facture exploitable, plus facile à comptabiliser et plus simple à faire payer.