Expert en gestion : une entreprise rentable peut aussi manquer de trésorerie
Un expert en gestion aide le dirigeant à comprendre ses chiffres et à décider : ajuster ses prix, anticiper un manque de trésorerie, financer un recrutement ou préparer une reprise. Son rôle dépasse la production de tableaux : il transforme les informations financières en actions concrètes. Il faut toutefois distinguer ce conseiller de l’expert-comptable, du spécialiste bancaire et du logiciel Mon Expert en Gestion, appelé MEG.
Un conseiller pour piloter l’entreprise, pas seulement lire ses comptes
L’expert en gestion d’entreprise accompagne le dirigeant dans l’analyse de son activité et la définition d’objectifs à court, moyen et long terme. Il rapproche la situation économique de l’entreprise de ses contraintes opérationnelles : capacité de production, charges, délais de paiement, concurrence et opportunités commerciales.
Son intervention doit répondre à des questions précises. Une nouvelle offre est-elle suffisamment rentable ? L’entreprise peut-elle absorber une hausse des commandes ? Quelles dépenses peuvent être réduites sans fragiliser le service ? La valeur du conseil tient à la décision qu’il permet de prendre, et non au volume de rapports produits.
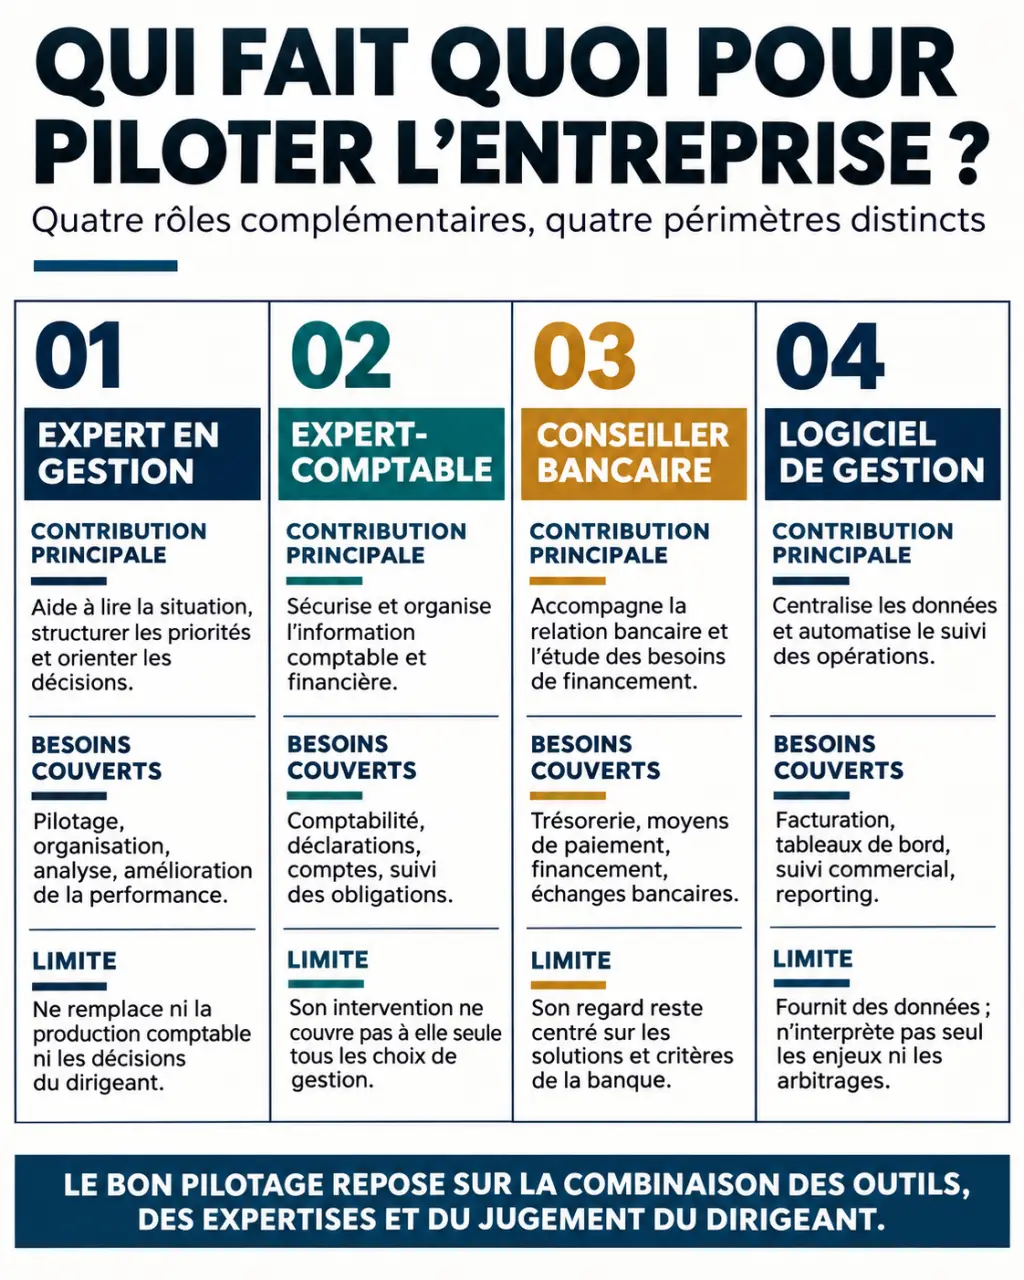
Des rôles complémentaires à bien distinguer
| Intervenant | Contribution principale | Point de vigilance |
|---|---|---|
| Expert en gestion | Analyse de rentabilité, prévisions et accompagnement des décisions. | Préciser les compétences et le périmètre contractuel. |
| Expert-comptable | Travaux comptables et missions de conseil selon son mandat. | Vérifier si le suivi de gestion régulier est inclus. |
| Conseiller bancaire | Accompagnement bancaire et examen des besoins de financement. | Ne remplace pas le pilotage interne de l’entreprise. |
| Logiciel de gestion | Collecte, organisation et restitution des informations. | Ne décide pas de la pertinence économique d’une action. |
L’appellation « expert en gestion » ne suffit donc pas à établir une qualification précise. Demandez quelles missions le professionnel réalise lui-même et lesquelles nécessitent l’intervention d’un expert-comptable ou d’un autre spécialiste. Ces intervenants peuvent travailler ensemble, à condition de répartir clairement les responsabilités.
Rentabilité et trésorerie : deux problèmes à traiter séparément
Une entreprise peut vendre davantage, afficher un résultat positif et manquer d’argent pour payer ses échéances. Le résultat mesure une performance économique ; la trésorerie dépend des encaissements et décaissements effectifs. Confondre les deux conduit à engager des dépenses sur la base de recettes qui ne sont pas encore disponibles.
Repérer ce qui crée réellement de la marge
L’analyse de rentabilité permet d’examiner les revenus et les coûts par produit, prestation, chantier ou catégorie de clients, selon l’activité. Une commande importante peut mobiliser beaucoup de temps et laisser peu de marge. Le conseiller aide alors à arbitrer entre révision du prix, modification des conditions commerciales et amélioration de l’organisation.
Il confronte également les objectifs aux moyens disponibles. Développer le chiffre d’affaires n’a pas le même intérêt si cela impose des achats supplémentaires, des recrutements ou des remises qui absorbent le bénéfice attendu.
Anticiper les décalages de paiement
Le prévisionnel de trésorerie positionne les flux à leur date probable : règlements clients, fournisseurs, salaires, charges et remboursements. Il sert à repérer un creux avant qu’il ne survienne, puis à étudier des réponses adaptées : relance des impayés, demande d’acompte, négociation d’échéances ou recherche de financement.
Un solde bancaire rassurant aujourd’hui ne garantit pas les prochaines échéances. Le suivi doit intégrer les engagements déjà pris et être actualisé lorsque les hypothèses changent, notamment en cas de retard client ou de hausse des achats.
Une mission utile suit un parcours clair, du diagnostic aux actions
Un accompagnement peut être ponctuel ou récurrent. Dans les deux cas, il gagne à suivre une méthode explicite plutôt qu’à multiplier les analyses sans suite. Le dirigeant doit savoir ce qui sera examiné, quels livrables seront remis et comment les recommandations seront suivies.
- Établir le diagnostic : réunir les comptes, factures, échéanciers, engagements et informations opérationnelles utiles.
- Hiérarchiser les enjeux : distinguer urgence de trésorerie, manque de rentabilité et difficultés d’organisation.
- Construire un plan d’action : définir les décisions, les responsables et les échéances.
- Mesurer les effets : comparer les résultats aux prévisions et corriger les hypothèses.
Le tableau de bord doit fonctionner comme un filtre de décision, pas comme un entrepôt de chiffres. Pour chaque indicateur, posez trois questions : quelle anomalie peut-il révéler, à partir de quel écart faut-il intervenir et qui agit ? Une mesure sans seuil d’alerte ni responsable attire l’attention sans orienter l’action. Cette sélection réduit le bruit et rend les réunions de gestion plus efficaces.
Les besoins varient avec le stade de l’entreprise. À la création, la priorité peut être de tester les hypothèses économiques ; en croissance, de financer le cycle d’exploitation. Une reprise appelle l’analyse de l’activité et des besoins futurs. Une cession demande une préparation spécifique. En difficulté, le conseiller doit aussi reconnaître les limites de son intervention et orienter vers les professionnels compétents.
Les outils fiabilisent le suivi, mais ne remplacent pas l’analyse
Les logiciels centralisent les devis, factures, achats, paiements et notes de frais. Selon la solution et les modules retenus, ils peuvent gérer les indemnités kilométriques, synchroniser des flux bancaires et faciliter le partage des documents avec l’expert-comptable. L’automatisation limite certaines ressaisies, sans supprimer le besoin de contrôle.
MEG, pour Mon Expert en Gestion, désigne une solution logicielle et non un professionnel. L’éditeur annonce une adoption par plus de 250 000 entreprises. Ce chiffre renseigne sur sa diffusion, pas sur son adéquation à chaque organisation : il faut vérifier les fonctionnalités, les accès, les exports et la compatibilité avec les pratiques du cabinet.
Un tableau de bord peut suivre la trésorerie disponible et prévisionnelle, les créances échues, la marge et les écarts au budget ou à l’année précédente. Sa fiabilité dépend de la qualité des informations : factures manquantes, doublons ou paiements mal affectés peuvent fausser les conclusions.
Les gains annoncés doivent rester contextualisés. Figital Expertise présente une PME dont le chiffre d’affaires progresse sur les 12 derniers mois, ainsi qu’une start-up utilisant sa plateforme depuis deux ans, avec un temps comptable réduit de moitié. Ces exemples commerciaux ne constituent pas une garantie de résultat pour une autre entreprise.
Choisir un accompagnement adapté à son besoin réel
Avant de comparer les prestataires, formulez le problème à résoudre. « Comprendre la baisse de marge » ou « anticiper les échéances pendant la croissance » permet de cadrer une mission plus utile que « améliorer la gestion ». Si le besoin concerne surtout le classement des pièces et la facturation, un outil bien paramétré peut être prioritaire.
- Demandez une expérience pertinente pour votre secteur et votre organisation.
- Faites préciser les livrables, la fréquence des échanges et les données à préparer.
- Vérifiez la coordination avec votre expert-comptable et vos équipes.
- Clarifiez les honoraires, les prestations exclues et les conditions de fin de mission.
- Convenez des règles de confidentialité, d’accès et de restitution des données.
Pour une recherche de formation, distinguez aussi les parcours : l’ESBanque présente une spécialisation en gestion d’affaires des professionnels qui associe conseil bancaire, dimension patrimoniale du dirigeant et compétences managériales. Elle ne se confond pas avec une formation généraliste au conseil en gestion d’entreprise.
Le bon accompagnement rend les arbitrages plus compréhensibles et le dirigeant plus autonome. Dès le premier échange, demandez un exemple de recommandation issue d’un diagnostic : vous évaluerez ainsi la capacité du professionnel à relier les chiffres aux réalités de votre activité.