PCA en comptabilité : le compte 487 pour rattacher chaque produit au bon exercice
Un produit constaté d’avance (PCA) correspond à un produit déjà enregistré, mais dont la prestation ou la livraison reste à réaliser après la clôture. En comptabilité d’engagement, cette part doit être retirée des produits de l’exercice : on débite le compte de produit concerné et on crédite le compte 487 « Produits constatés d’avance ». Voici les critères, le calcul et les écritures à appliquer, sans confondre facturation, encaissement et exécution.
Repérer les produits qui ne sont pas encore acquis à l’exercice
Le PCA répond au principe d’indépendance des exercices : chaque exercice doit présenter les produits correspondant à l’activité qui lui revient. Une facture émise avant la clôture ne suffit donc pas à justifier le maintien de son montant intégral dans le chiffre d’affaires.
Trois éléments sont à rapprocher : le produit comptabilisé, la période contractuelle et l’exécution effective. Le paiement du client n’est pas le critère déterminant. Une facture non encaissée peut donner lieu à un PCA ; inversement, un encaissement anticipé enregistré comme acompte ne constitue pas automatiquement un produit à régulariser.
Abonnements, maintenance et livraisons différées
Les situations fréquentes concernent les abonnements annuels, les contrats de maintenance, les loyers facturés d’avance ou les marchandises facturées avant leur livraison. Seule la partie qui concerne la période postérieure à la clôture est transférée en PCA. Si toute la prestation concerne l’exercice suivant, la totalité du produit enregistré est concernée.
Par exemple, un contrat annuel de maintenance de 6 000 € HT, soit 500 € HT par mois, facturé en décembre pour l’année suivante, conduit à constater 6 000 € de PCA à la clôture de décembre, si ce montant a été enregistré en produit.
Ne pas confondre durée écoulée et travail réalisé
Le prorata temporis convient lorsque le service est rendu régulièrement sur la période. Pour une prestation par étapes, il faut plutôt déterminer la part réellement exécutée selon le contrat et les justificatifs d’avancement. Ainsi, pour une prestation web de 10 000 € HT dont 25 % sont réalisés, le produit conservé est de 2 500 € et le PCA de 7 500 €, si cette répartition reflète bien les obligations contractuelles.
Calculer le PCA et passer les écritures de clôture
Le calcul s’effectue hors taxes, sur la part du produit correspondant à ce qui reste à réaliser. Pour un service continu, la formule est : montant HT enregistré × durée restant à couvrir après la clôture ÷ durée totale du contrat. L’unité retenue doit être cohérente : mois pour des périodes mensuelles complètes, jours lorsque les dates l’exigent.
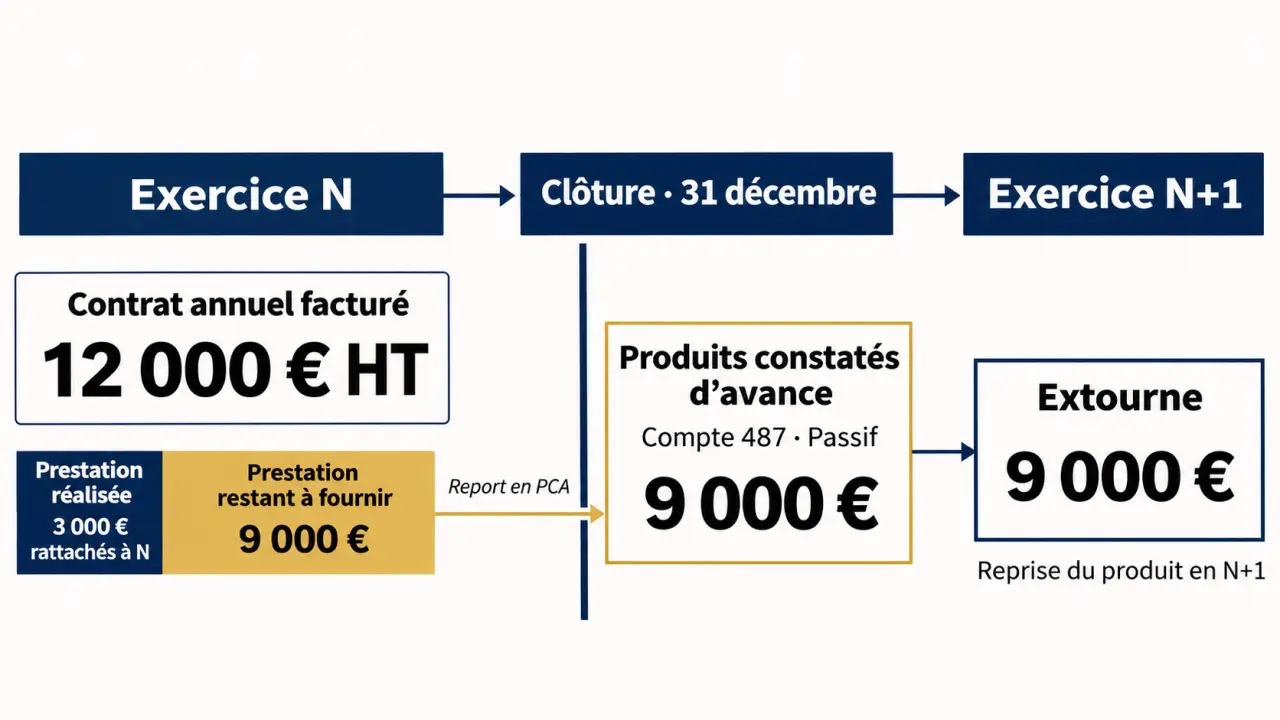
Un abonnement annuel de 12 000 € HT
Prenons un abonnement couvrant la période du 1er octobre N au 30 septembre N+1, facturé 12 000 € HT avec une TVA de 20 %, soit 2 400 € de TVA et 14 400 € TTC. On suppose ici un service fourni régulièrement et une TVA exigible à la facturation, notamment en cas d’option pour les débits.
La facture est enregistrée au débit du compte 411 « Clients » pour 14 400 €, au crédit du compte 706 « Prestations de services » pour 12 000 € et au crédit du compte 44571 « TVA collectée » pour 2 400 €. Au 31 décembre N, trois mois de service sont réalisés et neuf mois restent à fournir :
PCA = 12 000 € × 9/12 = 9 000 € HT. Le chiffre d’affaires rattaché à N pour cet abonnement est donc de 3 000 €.
| Date | Compte | Débit | Crédit |
|---|---|---|---|
| 31 décembre N | 706 — Prestations de services | 9 000 € | — |
| 31 décembre N | 487 — Produits constatés d’avance | — | 9 000 € |
| 1er janvier N+1 | 487 — Produits constatés d’avance | 9 000 € | — |
| 1er janvier N+1 | 706 — Prestations de services | — | 9 000 € |
Extourner sans perdre le suivi du contrat
L’extourne, aussi appelée contrepassation, est l’écriture inverse passée au début de l’exercice suivant. Pour une vente de marchandises, le schéma est identique, en utilisant le compte 707 à la place du compte 706. Si le contrat couvre encore une période future à la clôture suivante, il faut recalculer le PCA restant : l’extourne ne dispense jamais de ce nouvel examen.
Lire les effets sur le bilan, le résultat et la TVA
Le compte 487 figure au passif du bilan, à la rubrique des produits constatés d’avance. Il traduit une prestation ou une livraison encore due au client, et non nécessairement une somme à lui rembourser. Dans l’exemple précédent, 9 000 € apparaissent à cette rubrique au 31 décembre N.
Au compte de résultat, la régularisation réduit de 9 000 € le chiffre d’affaires de N. Toutes choses égales par ailleurs, elle diminue aussi le résultat avant impôt du même montant. En revanche, elle ne modifie ni la trésorerie ni le solde du compte client : aucune nouvelle opération de paiement n’est enregistrée.
La TVA suit ses propres règles d’exigibilité, distinctes du rattachement comptable du produit. Pour les prestations de services, elle est généralement exigible à l’encaissement, sauf notamment option pour les débits. Pour les livraisons de biens, elle est généralement exigible à la livraison, avec des règles spécifiques en présence d’acomptes.
L’écriture de PCA, passée hors taxes, ne déclenche donc pas à elle seule une correction de TVA. Il faut vérifier séparément le traitement de la facture et des encaissements. Enfin, lorsque les PCA sont significatifs, une information adaptée dans l’annexe permet d’expliquer leur nature et leur méthode d’évaluation, en tenant compte des obligations applicables à l’entreprise.
Distinguer le PCA des autres régularisations
La bonne qualification dépend de deux questions : l’opération est-elle déjà exécutée et un produit ou une charge est-il déjà enregistré ? Le tableau suivant permet de situer les principaux cas.
| Notion | Situation à la clôture | Traitement principal |
|---|---|---|
| PCA | Produit enregistré, exécution future | Retrait du produit de l’exercice ; compte 487 au passif |
| Charge constatée d’avance | Charge enregistrée, consommation future | Retrait de la charge de l’exercice ; compte 486 à l’actif |
| Produit à recevoir | Produit acquis à l’exercice, non encore enregistré | Constatation du produit et de la créance correspondante |
| Facture à établir | Vente ou prestation réalisée, facture restant à émettre | Cas de produit à recevoir lié à un client ; compte 4181 |
| Acompte client | Somme reçue avant l’exécution, non enregistrée en chiffre d’affaires | Avance reçue au compte 4191, sans PCA automatique |
Chez l’acheteur, une prestation future déjà enregistrée en charge peut ainsi conduire à une charge constatée d’avance. Ce traitement n’est toutefois pas à déduire automatiquement de celui du vendeur : chacun doit examiner ses propres écritures et la période concernée.
Organiser un contrôle de clôture facile à reprendre
Un tableau de suivi évite de recalculer les mêmes contrats sans historique. Pour chaque opération, conservez la référence de facture, le montant HT, les dates couvertes, la part exécutée, le calcul du PCA, les comptes utilisés et la date d’extourne.
Pensez aussi au passage de relais entre le commercial, le responsable de prestation et la comptabilité. Le premier connaît les engagements vendus, le deuxième peut confirmer ce qui reste à livrer, et la troisième traduit cette information en écriture. Une validation datée de l’avancement est souvent plus utile qu’un simple échéancier de facturation : elle permet de justifier pourquoi un montant a été reporté plutôt que conservé en chiffre d’affaires.
- Rapprochez les factures des contrats et des preuves d’exécution.
- Vérifiez les dates de début et de fin utilisées dans le prorata.
- Contrôlez que le calcul porte sur le montant HT.
- Rapprochez le solde du compte 487 du détail des contrats.
- Programmez l’extourne et vérifiez son enregistrement effectif.
Un logiciel peut automatiser les calculs et la contrepassation, mais la fiabilité du PCA repose d’abord sur une information juste concernant la prestation restant à réaliser.