Automatisation des factures : 6 étapes à confier au logiciel, et celles à garder sous contrôle humain
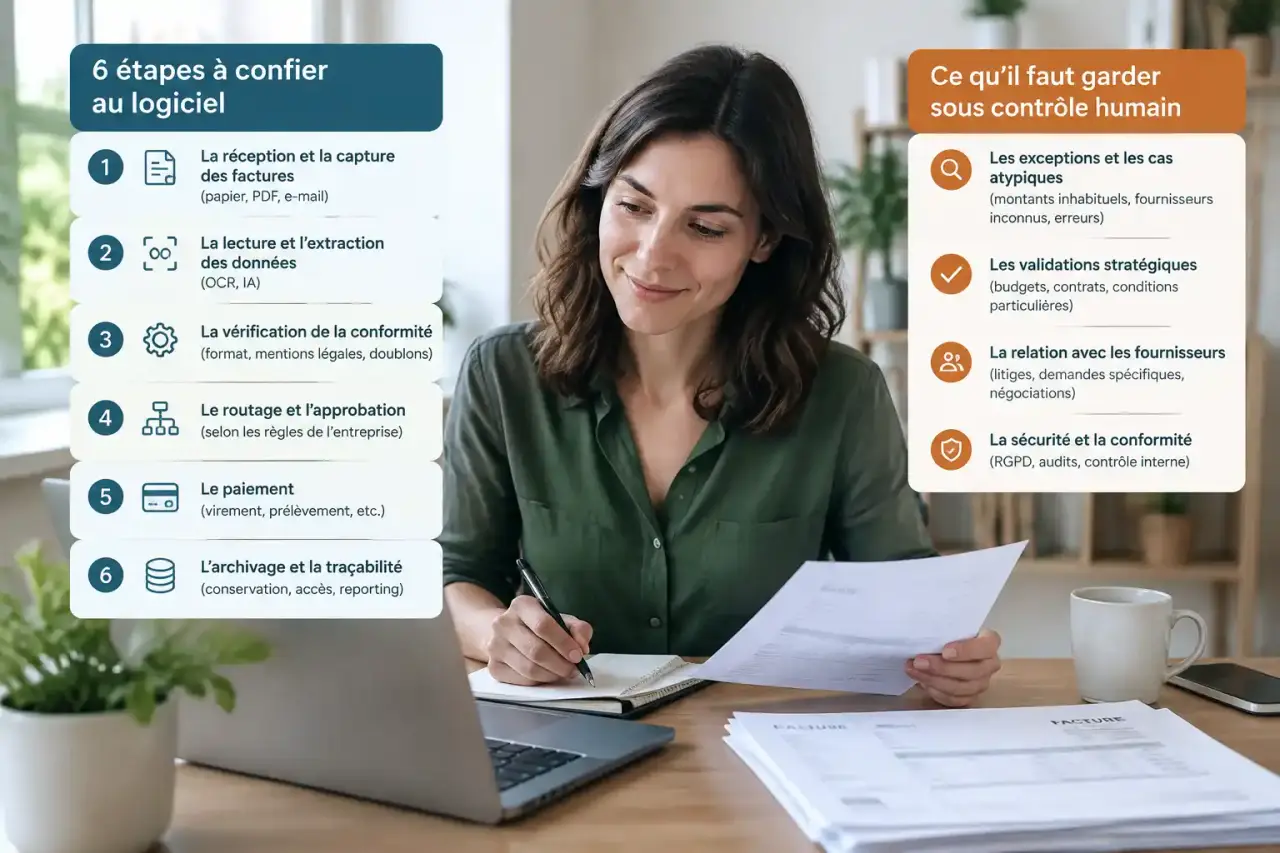
Automatiser les factures fournisseurs, c'est confier à un logiciel la réception, la lecture, le contrôle, l'acheminement et l'archivage des documents, tout en gardant la main sur les décisions qui engagent l'entreprise. Concrètement, la saisie manuelle disparaît, les écarts sont détectés avant le paiement et chacun voit où se trouve chaque facture. Voici comment cela fonctionne, ce que cela change et comment choisir un outil sans se tromper.
Le parcours d'une facture automatisée, de la réception à l'archivage
Réception et capture des données
Les factures arrivent par e-mail, par un portail fournisseur, par échange de données ou encore sous forme papier numérisée. Le logiciel les centralise dans un point d'entrée unique, ce qui évite les documents perdus dans une boîte de réception personnelle. La reconnaissance optique des caractères (OCR) lit ensuite le document : fournisseur, numéro de facture, dates, montants, taux de taxe et lignes d'articles sont extraits sans ressaisie.
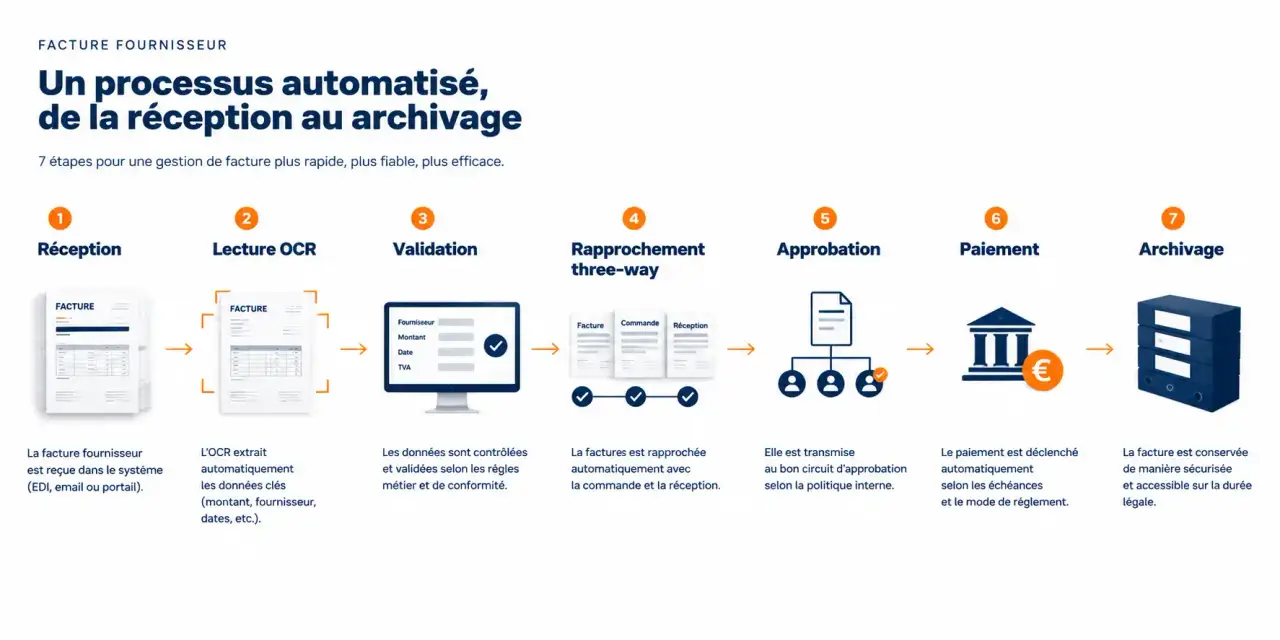
L'OCR classique repose sur des modèles de mise en page propres à chaque fournisseur. Les outils plus récents s'appuient sur l'intelligence artificielle et l'apprentissage automatique : ils reconnaissent des champs même quand la présentation change, et s'améliorent à mesure que les équipes corrigent leurs erreurs de lecture.
Validation, rapprochement et approbation
Une fois les données extraites, le système les compare à ce qu'il connaît : fiche fournisseur, contrat, bon de commande. Le rapprochement three-way pousse la logique plus loin en croisant trois documents : la facture, le bon de commande et le bon de livraison. Si la quantité facturée dépasse la quantité reçue, ou si le prix diffère de la commande, l'écart est signalé avant tout règlement.
Les factures conformes suivent ensuite un workflow d'approbation : le bon valideur reçoit la demande selon des règles définies (montant, service, centre de coûts). Les autres sont routées vers une personne qui tranche.
Paiement, archivage et reporting
Après approbation, le paiement est planifié selon l'échéance, puis l'écriture remonte dans la comptabilité. La facture est archivée avec son historique de validation, ce qui constitue une piste d'audit consultable en quelques clics lors d'un contrôle. Les tableaux de bord donnent alors, en temps réel, le statut de chaque document et le montant des factures en attente.
Ce que l'automatisation change concrètement pour l'entreprise
Moins d'erreurs, moins de retards
La saisie manuelle est coûteuse en attention : 10 % des actions manuelles contiennent des erreurs. Ces erreurs prennent la forme de montants mal reportés, de codes fiscaux erronés, de paiements en double ou de règlements à un fournisseur devenu inactif. Côté délais, 41 % des entreprises estiment que les approbations et la reconnaissance des factures prennent trop de temps, et une équipe de comptabilité fournisseurs d'une entreprise moyenne met en moyenne 30 jours à effectuer un paiement. Résultat : 47 % des fournisseurs sont payés en retard.
Une trésorerie et une visibilité mieux pilotées
Quand le circuit est rapide et tracé, il devient possible de choisir la date de paiement plutôt que de la subir : régler à l'échéance pour préserver la trésorerie, ou plus tôt pour profiter d'un escompte. Pourtant, 22 % des entreprises déclarent ne pas avoir de visibilité sur leurs données de factures et de paiements. Un tableau de bord alimenté en continu comble ce manque et rassure aussi les fournisseurs, qui savent quand ils seront payés.
Le soulagement de la clôture
87 % des professionnels de la finance font des heures supplémentaires pour finaliser la clôture comptable. Une grande part de cette pression vient des factures qui arrivent tard, circulent mal ou restent bloquées chez un approbateur. Les relances automatiques et la vue d'ensemble des factures en attente évitent cette course finale.
Les fonctionnalités à vérifier avant de choisir un logiciel
Les éditeurs mettent tous en avant l'OCR et l'IA. Pour les départager, mieux vaut examiner les points suivants, en demandant systématiquement une démonstration sur vos propres factures.
| Critère | Ce qu'il faut vérifier |
|---|---|
| Capture des données | Qualité de lecture sur vos fournisseurs réels, apprentissage à partir des corrections |
| Rapprochement | Two-way ou three-way, tolérances d'écart paramétrables |
| Workflows | Règles par montant, service ou fournisseur, délégations en cas d'absence |
| Intégrations | Connexion à votre ERP, à votre logiciel comptable et à vos banques |
| Sécurité | Chiffrement, authentification multifactorielle, rôles, pistes d'audit, conformité au RGPD |
| Évolutivité | Volumes importants, gestion multi-entités, accès mobile |
La tolérance d'écart mérite une attention particulière. Si elle est trop stricte, chaque centime d'arrondi bloque une facture ; trop large, elle laisse passer des erreurs. Un bon outil permet de la régler par fournisseur ou par type d'achat.
Déployer sans casser le rythme de l'équipe
Penser l'intégration avant l'interface
Une interface agréable ne compense pas une intégration pauvre. Si les données ne circulent pas dans les deux sens avec l'ERP, les équipes ressaisissent ce que le logiciel vient de lire et le gain disparaît. Vérifiez que les fiches fournisseurs, les bons de commande et les écritures comptables se synchronisent automatiquement, et que les paiements remontent dans votre système bancaire.
Prévoir la période de transition
Un changement d'outil peut réduire la productivité de près de 40 % le temps que les équipes s'approprient la nouvelle méthode. Pour limiter ce creux, démarrez avec un périmètre restreint, par exemple quelques fournisseurs récurrents à fort volume, puis élargissez. Associez dès le départ comptables, acheteurs et approbateurs : ce sont eux qui feront vivre les règles du workflow.
Pensez enfin le déploiement comme on règle une horloge : un décalage minime au départ, et l'écart s'amplifie chaque jour. Une règle mal calibrée (un seuil d'approbation trop bas, une tolérance mal fixée) se répète sur chaque facture traitée. Relisez donc les premières semaines de traitement à la loupe, mesurez le taux de factures passées sans intervention et ajustez les paramètres avant de généraliser.
Les limites : où l'humain reste indispensable
Factures complexes et litiges
Une facture sans bon de commande, un avoir, un acompte, une facture étrangère en devise ou un montant qui ne correspond pas au contrat demandent un jugement. Le système signale l'exception et la route vers la bonne personne, mais c'est elle qui décide de contacter le fournisseur, d'accepter l'écart ou de rejeter le document. Prévoyez donc une file d'exceptions claire, avec un responsable identifié.
Contrôle interne et fraude
Plus de la moitié des cas de fraude professionnelle seraient liés à des contrôles internes insuffisants. L'automatisation renforce ces contrôles : séparation des rôles, détection des doublons, alerte sur un changement de coordonnées bancaires. Elle ne dispense pas de les concevoir. Définir qui peut créer un fournisseur, qui approuve et qui paie reste une décision de gouvernance, pas une option logicielle.
Sécurité et archivage
Les factures contiennent des données financières sensibles. Exigez un chiffrement, une gestion fine des droits et une archive conservant l'historique complet de chaque facture, de sa réception à son paiement. C'est cette traçabilité qui facilite les audits et rassure en cas de contrôle fiscal.
Bien choisie et bien paramétrée, l'automatisation ne remplace pas l'équipe comptable : elle lui retire la ressaisie pour la concentrer sur les écarts, les fournisseurs et le pilotage de la trésorerie.