Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
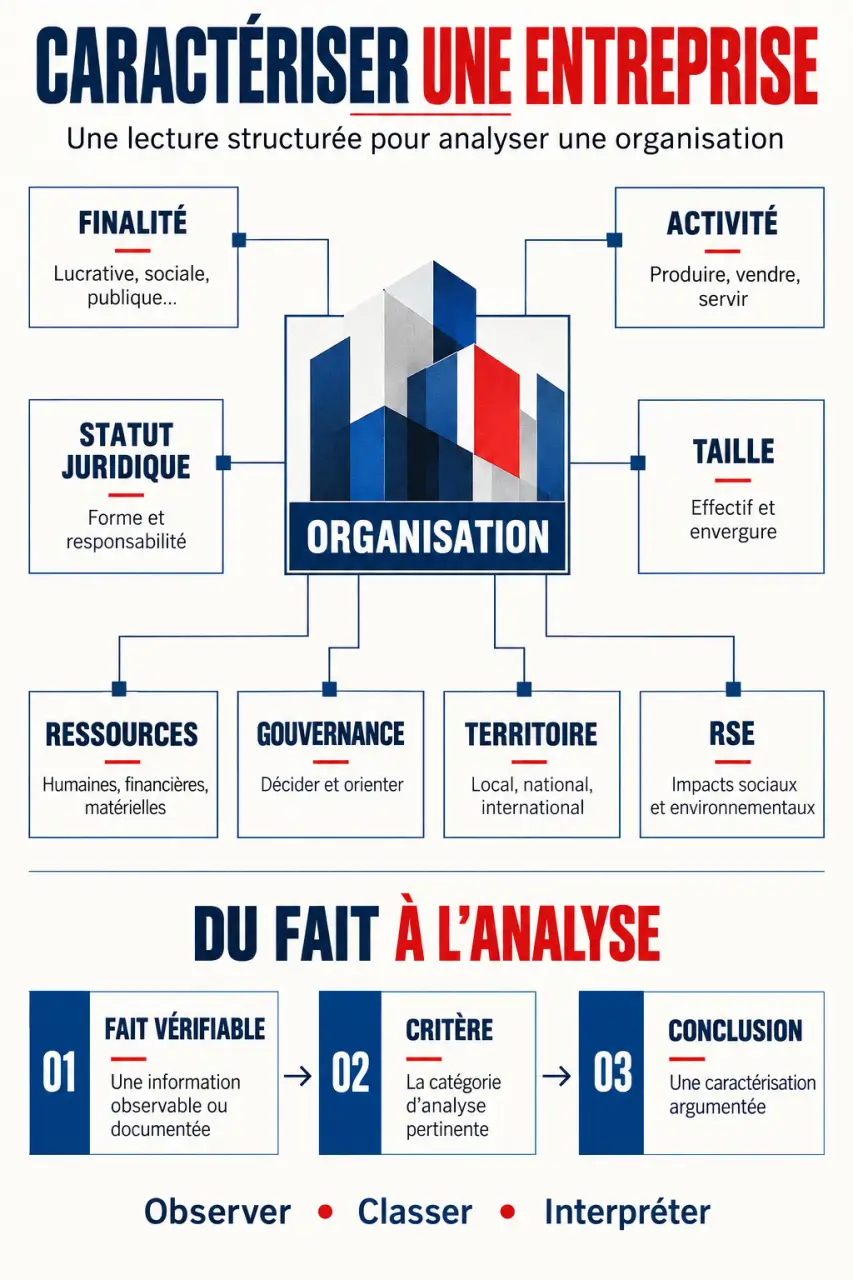
La caractérisation d’une entreprise consiste à identifier ses traits essentiels : finalité, activité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile, elle doit relier chaque caractéristique à un fait vérifiable. Dans une étude de management, un dossier STMG ou une présentation professionnelle, l’objectif est le même : expliquer quelle organisation on observe et comment elle fonctionne, sans se limiter à une fiche d’identité.
Identifier l’organisation avant de décrire l’entreprise
Caractériser une organisation commence par une distinction : s’agit-il d’une entreprise, d’une organisation publique ou d’une association ? Le nom, la présence de salariés ou l’existence de recettes ne suffisent pas à trancher. Il faut croiser la finalité, la nature de l’activité et le cadre juridique.
Une entreprise exerce une activité économique de production de biens ou de services marchands. Une entreprise privée poursuit généralement une finalité lucrative : elle recherche un résultat permettant notamment de rémunérer les apporteurs de capitaux et d’assurer sa pérennité. Elle peut aussi poursuivre des objectifs sociaux ou environnementaux.
| Type d’organisation | Finalité dominante | Indices à examiner |
|---|---|---|
| Entreprise privée | Création de valeur économique et recherche de rentabilité | Clients, ventes, propriétaires privés, forme juridique |
| Organisation publique | Satisfaction de besoins d’intérêt général et missions de service public | Autorité publique, missions, usagers, financement public |
| Association | Projet collectif sans partage des bénéfices entre membres | Statuts associatifs, adhérents, bénévoles, cotisations |
Ces catégories demandent parfois des nuances. Une association loi 1901 peut vendre des prestations sans distribuer ses bénéfices à ses membres. Une entreprise peut relever du secteur public lorsque son contrôle est public. Activité marchande et propriété privée ne sont donc pas synonymes. De même, employer des salariés ne transforme pas une association en société commerciale.
Examiner les critères qui expliquent le fonctionnement
Finalité, activité et statut juridique : trois informations distinctes
La finalité répond à « pourquoi existe-t-elle ? », l’activité à « que produit-elle ? » et le statut juridique à « dans quel cadre légal fonctionne-t-elle ? ». Une SARL ou une SA désigne une forme de société, pas un secteur d’activité. Précisez ensuite si l’entreprise produit des biens, fournit des services ou combine plusieurs activités. L’objet social renseigne sur les activités prévues par les statuts ; il ne remplace pas l’observation de l’activité réellement exercée.
Taille et ressources : mesurer sans confondre les indicateurs
La taille s’apprécie notamment par le nombre de salariés et le chiffre d’affaires. Pour attribuer une catégorie officielle, il faut vérifier les critères applicables, qui peuvent aussi intégrer le total du bilan et les liens avec d’autres entreprises. Dans un devoir, utilisez la grille demandée et indiquez la période des chiffres. Un effectif isolé ne justifie pas toujours une classification définitive.
Le chiffre d’affaires représente les ventes, pas le bénéfice. Le résultat tient compte des produits et des charges ; la trésorerie correspond aux disponibilités financières. Pour décrire les moyens mobilisés, distinguez :
- Les ressources humaines : effectifs, métiers, compétences et expérience.
- Les ressources financières : capitaux, emprunts, trésorerie et capacité d’autofinancement.
- Les ressources matérielles : locaux, machines, véhicules et équipements.
- Les ressources immatérielles : marque, brevets, logiciels, savoir-faire et réputation.
Gouvernance, territoire et responsabilité sociétale
Identifiez qui possède l’entreprise, qui la dirige et qui décide au quotidien. Un pouvoir centralisé concentre les décisions ; un pouvoir décentralisé laisse une autonomie à des responsables ou à des unités. La forme juridique ne suffit pas à prouver le fonctionnement réel : recherchez des délégations ou des exemples de décisions.
Le champ d’action dépend des territoires où l’activité s’exerce, pas seulement de l’adresse du siège. Un site internet accessible partout ne prouve pas une activité internationale. Enfin, la RSE complète la caractérisation par les impacts sociaux et environnementaux et les relations avec les parties prenantes : salariés, clients, fournisseurs, financeurs ou collectivités. Retenez des pratiques observables plutôt qu’une déclaration générale d’engagement.
Passer des documents à une caractérisation argumentée
La bonne méthode consiste à recueillir les informations avant de remplir les cases. Dans une étude scolaire, les annexes constituent le point de départ. Pour une entreprise réelle, consultez les mentions légales, les documents financiers accessibles, les publications institutionnelles et les informations officielles d’immatriculation.
- Délimitez l’objet étudié : entreprise entière, filiale, établissement ou groupe.
- Relevez les faits : activité, effectifs, ventes, statut, ressources et décisions.
- Associez chaque fait à un critère : une machine relève des ressources matérielles, un brevet des ressources immatérielles.
- Formulez une conclusion justifiée : indiquez ce que le fait permet réellement d’affirmer.
- Signalez les limites : donnée absente, ancienne, contradictoire ou portant sur un autre périmètre.
Évitez l’effet cocon : une entreprise ne fonctionne pas dans une enveloppe étanche. Autour de ses ressources internes gravitent des dépendances parfois décisives : local loué, logiciel exploité sous licence, prestataire indispensable ou fournisseur unique. Distinguer ce qu’elle possède, ce qu’elle utilise et ce dont elle dépend rend la caractérisation plus précise, notamment pour apprécier sa véritable autonomie.
La rédaction peut suivre la formule caractéristique + preuve + portée. Par exemple : « L’entreprise exerce à l’échelle nationale, car elle livre des clients dans plusieurs régions françaises. » À l’inverse, « elle est internationale parce qu’elle possède un site web » dépasse ce que l’indice démontre.
Construire un tableau de caractérisation : exemple corrigé
Prenons une entreprise fictive, Atelier Rivage. Pour cet exercice, elle fabrique du mobilier, emploie 18 salariés et réalise 2,4 millions d’euros de chiffre d’affaires annuel. Constituée en SARL détenue par deux associés privés, elle vend exclusivement en France. Son gérant valide les investissements ; le responsable d’atelier organise librement la production quotidienne.
| Critère | Question à poser | Réponse et justification |
|---|---|---|
| Type et secteur | Qui contrôle l’organisation ? | Entreprise privée : les deux associés privés détiennent la société. |
| Finalité | Quel objectif économique poursuit-elle ? | Finalité lucrative dans cet exemple : la fabrication est destinée à une vente rentable. |
| Activité | Que produit-elle ? | Production de biens marchands : elle fabrique et vend du mobilier. |
| Statut juridique | Quelle est sa forme légale ? | SARL, forme expressément indiquée dans le cas. |
| Taille | Quels indicateurs sont connus ? | 18 salariés et 2,4 millions d’euros de ventes annuelles ; catégorie à confirmer selon la grille retenue. |
| Ressources humaines | Quels moyens humains mobilise-t-elle ? | 18 salariés, dont un responsable d’atelier. |
| Autres ressources | Quels moyens sont documentés ? | À compléter : les machines, financements et droits de propriété ne sont pas décrits. |
| Pouvoir | Qui prend quelles décisions ? | Investissements centralisés auprès du gérant ; autonomie opérationnelle du responsable d’atelier. |
| Champ d’action | Où vend-elle ? | France uniquement ; la répartition des clients reste à préciser avant de conclure à une couverture nationale. |
Ce tableau montre qu’une réponse rigoureuse peut comporter des informations manquantes. Il serait abusif de transformer les ventes en trésorerie disponible ou d’inventer une politique environnementale parce que l’entreprise travaille le bois.
Pour terminer un dossier, ajoutez une courte synthèse reliant les caractéristiques établies : activité productive, propriété privée et partage des décisions. La caractérisation fournit ainsi une base à l’analyse stratégique ; elle ne prouve pas, à elle seule, que l’entreprise est performante, solide ou bien gérée.