Automatisation de la facturation : 5 étapes à fluidifier sans perdre le contrôle
L’automatisation de la facturation relie la réception ou l’émission d’une facture à son traitement comptable, son paiement et son archivage. Elle réduit les ressaisies et oriente les anomalies vers les bonnes personnes. Son efficacité repose toutefois moins sur la suppression de toute intervention humaine que sur une règle simple : automatiser les opérations fiables et réserver les contrôles aux situations qui le nécessitent.
Définir le périmètre avant de choisir un logiciel
Deux circuits doivent être distingués. Côté factures fournisseurs, l’objectif est de collecter les documents, vérifier leur cohérence avec les achats, obtenir les validations et préparer les règlements. Côté factures clients, il s’agit de produire les factures à partir des commandes, contrats ou prestations, puis de suivre les échéances, les encaissements et les relances.
Estimer le gain mensuel de l’automatisation
Renseignez vos volumes, vos temps de traitement et vos coûts pour obtenir une estimation fondée sur vos données.
Résultats mensuels estimés
Complétez les six champs pour afficher l’estimation.
Cette estimation repose uniquement sur les valeurs saisies. Elle ne tient pas compte d’autres effets ou coûts éventuels et doit être confrontée aux mesures du pilote.
Une entreprise peut commencer par un seul circuit. Une activité d’abonnement privilégiera souvent la facturation récurrente ; une PME recevant de nombreuses factures d’achat pourra d’abord traiter la collecte et le rapprochement. Le bon point de départ est le processus qui concentre les ressaisies, les retards ou les documents égarés.
Dématérialiser ne signifie pas automatiser. Remplacer le papier par un PDF transmis par courriel ne supprime ni la saisie ni la recherche du valideur. L’automatisation suppose des données exploitables, des règles de gestion explicites et une connexion avec la comptabilité. Elle ne dispense pas non plus de vérifier la réalité de la livraison ou de la prestation facturée.
Organiser les 5 étapes du traitement et leurs exceptions
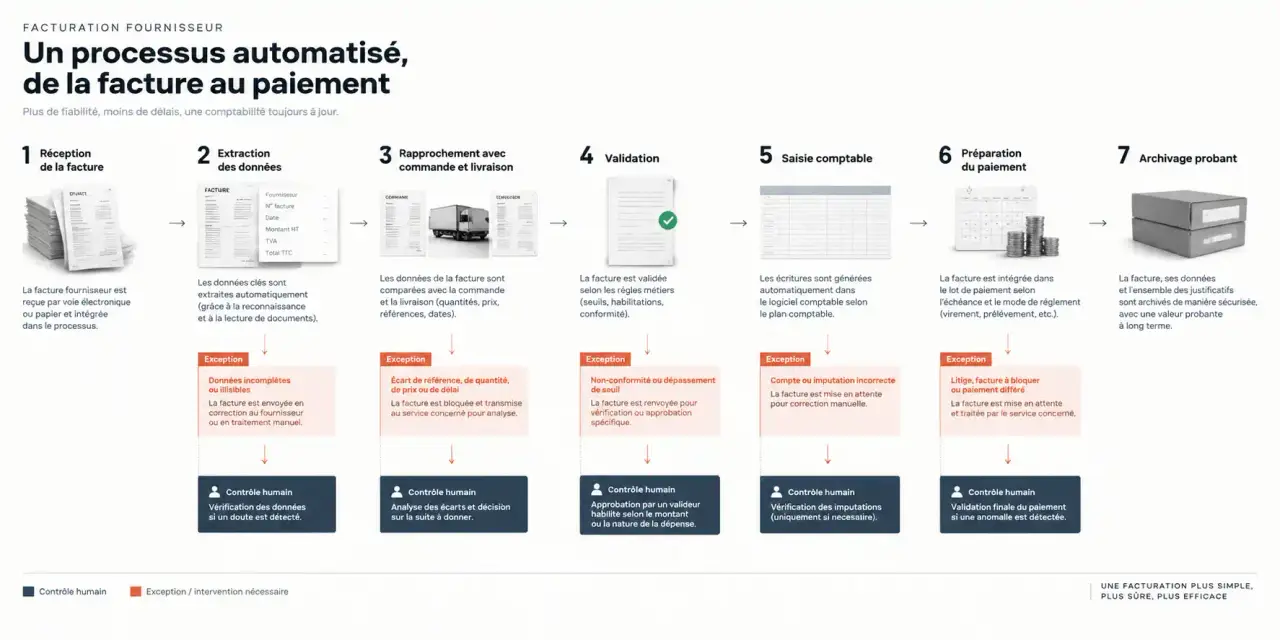
Le circuit fournisseur constitue une bonne grille de lecture. Chaque étape peut être automatisée, mais chacune doit aussi prévoir un responsable et une sortie de secours lorsqu’une information manque.
| Étape | Traitement automatisable | Contrôle à conserver |
|---|---|---|
| Réception | Centraliser les factures et extraire leurs données. | Repérer les doublons et les documents illisibles. |
| Validation | Rapprocher les pièces et transmettre au bon approbateur. | Examiner les écarts et confirmer le service fait. |
| Saisie comptable | Proposer les comptes, la TVA et les axes analytiques. | Vérifier les imputations inhabituelles. |
| Paiement | Préparer les règlements selon les échéances et validations. | Autoriser les paiements et contrôler les coordonnées bancaires. |
| Archivage | Classer les pièces et conserver leur historique. | Garantir intégrité, lisibilité et restitution. |
Rapprocher les pièces plutôt que valider à l’aveugle
Le rapprochement à trois voies compare la facture, le bon de commande et le bon de livraison. Il permet de vérifier les références, les quantités et les prix. Si une facture porte sur une quantité supérieure à celle réceptionnée, le système doit signaler l’écart plutôt que poursuivre silencieusement. Pour les dépenses sans commande, prévoyez un circuit distinct avec un responsable budgétaire identifié.
Conserver un dossier compréhensible après coup
Traitez chaque facture comme une capsule de preuve : le document, la commande associée, la réception, les décisions d’approbation et la référence du paiement doivent rester reliés. Lorsqu’un fournisseur conteste un règlement ou qu’un contrôleur demande une justification, l’équipe peut ainsi reconstituer l’histoire de l’opération sans fouiller plusieurs messageries. Cette continuité documentaire compte autant que la vitesse de saisie.
Sur le circuit client, la même logique s’applique : déclencher une facture depuis un événement vérifié, traiter les avoirs dans un circuit traçable et suspendre les relances lorsqu’un litige est ouvert.
Choisir les échanges et vérifier l’intégration à l’ERP
La reconnaissance optique de caractères, ou OCR, extrait des informations d’un scan ou d’un PDF non structuré. Sa fiabilité dépend notamment de la qualité du document et de sa présentation. Une donnée incertaine doit être contrôlée. Lorsqu’un format structuré est disponible, son exploitation directe évite de devoir relire visuellement des informations déjà organisées.
Les formats Factur-X, UBL ou CII permettent de transporter des données structurées. L’EDI et les API répondent, eux, à la question de leur échange entre systèmes : ils ne sont donc pas des substituts à l’OCR au même niveau.
| Critère | EDI | API |
|---|---|---|
| Principe | Échange de messages selon des standards et conventions définis. | Dialogue entre logiciels via leurs interfaces. |
| Usage adapté | Flux récurrents avec des partenaires organisés autour de standards communs. | Connexion entre facturation, ERP, achats et autres applications. |
| Vigilance | Paramétrage des messages et coordination avec les partenaires. | Couverture fonctionnelle, versions, limites et maintenance. |
Un connecteur annoncé ne garantit pas une intégration complète. Demandez quels objets sont synchronisés : fournisseurs, commandes, écritures, avoirs, statuts de paiement et pièces jointes. Vérifiez aussi le sens des échanges et la gestion des rejets. Un transfert en échec doit produire une alerte exploitable, pas une facture oubliée.
Pour comparer les éditeurs, imposez une démonstration avec vos cas réels : facture multipage, TVA particulière, livraison partielle, avoir et doublon. Examinez également les coûts de licence, d’intégration, d’archivage, de support et de réversibilité, plutôt que le seul abonnement affiché.
Sécuriser les flux et préparer la facturation électronique
En France, la réforme prévoit la réception obligatoire des factures électroniques à partir du 1er septembre 2026 pour les entreprises concernées. L’émission devient obligatoire à cette date pour les grandes entreprises et les ETI, puis au 1er septembre 2027 pour les PME et les microentreprises concernées. Le périmètre dépend notamment de l’établissement des entreprises, de leur assujettissement à la TVA et des opérations réalisées.
Les échanges concernés passent par une plateforme agréée. Un simple PDF envoyé par courriel ne suffit pas à satisfaire cette obligation. Certaines opérations hors du champ de la facturation électronique relèvent de l’e-reporting, c’est-à-dire de la transmission de données à l’administration. Faites confirmer votre périmètre et le calendrier applicable avec votre expert-comptable.
La conformité ne s’arrête pas au transport du document. Prévoyez un archivage répondant aux exigences d’authenticité, d’intégrité et de lisibilité. Les factures constituant des pièces comptables sont à conserver dix ans ; le délai fiscal est généralement de six ans. Un espace de stockage ordinaire ne démontre pas, à lui seul, le respect de ces exigences.
- Activez l’authentification forte et limitez les droits selon les fonctions.
- Vérifiez le chiffrement, les sauvegardes et la journalisation des actions.
- Séparez la modification d’un RIB de l’autorisation de paiement.
- Confirmez tout changement bancaire par un canal indépendant, auprès d’un contact connu.
- Encadrez les données personnelles : accès, conservation, sous-traitants et transferts conformément au RGPD.
Déployer progressivement et mesurer les gains réels
Avant le paramétrage, réunissez comptabilité, achats, responsables opérationnels et informatique. Supprimez les validations redondantes, désignez les remplaçants et clarifiez le traitement des litiges. Automatiser un circuit confus accélère surtout la circulation des blocages.
- Mesurez l’existant : volumes, temps de manipulation, délais de validation et causes de rejet.
- Lancez un pilote : choisissez un périmètre limité, mais représentatif des difficultés courantes.
- Testez les exceptions : doublons, erreurs de TVA, absences des valideurs et interruptions de synchronisation.
- Formez par rôle : chacun doit savoir traiter une alerte et identifier son interlocuteur.
- Étendez après validation : corrigez les règles avant d’ajouter des entités ou des fournisseurs.
Suivez le délai entre réception et comptabilisation, le taux de traitement sans intervention, les corrections et les paiements à échéance. Distinguez le temps de travail du temps d’attente : une saisie rapide peut masquer une approbation bloquée plusieurs jours.
Pour évaluer la rentabilité, rapprochez le temps réellement économisé et les coûts évités des dépenses complètes du projet. Les gains attendus doivent être vérifiés sur le pilote, sans pourcentage universel promis. Une automatisation réussie laisse aux équipes moins de ressaisies et davantage de temps pour résoudre les écarts, suivre la trésorerie et accompagner les opérationnels.