Comptabilisation RFA : les écritures avec avoir et les régularisations à la clôture
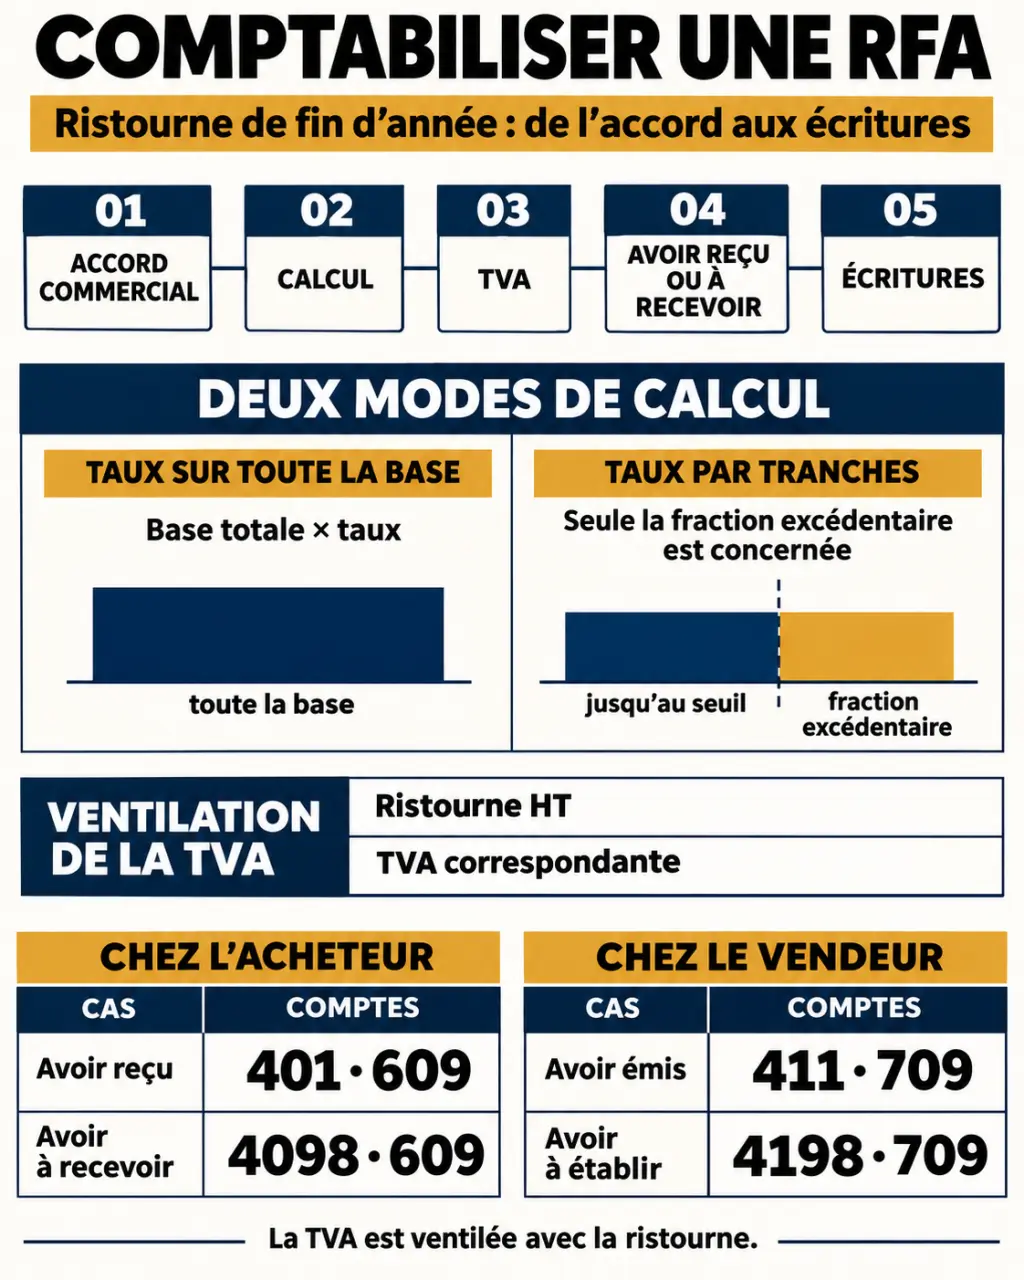
Une ristourne de fin d’année obtenue d’un fournisseur se comptabilise au crédit du compte 609 ; une ristourne accordée à un client, au débit du compte 709. La contrepartie dépend de l’existence de l’avoir : 401 ou 411 lorsqu’il est enregistré, 4098 ou 4198 lorsqu’il reste à recevoir ou à établir à la clôture. La TVA suit un traitement distinct selon cette situation.
Qualifier la réduction et vérifier son rattachement à l’exercice
La RFA est une réduction commerciale calculée sur un ensemble d’opérations réalisées pendant une période, souvent annuelle. Elle diminue le coût des achats chez l’acheteur et le chiffre d’affaires net chez le vendeur. Son nom commercial ne suffit toutefois pas à déterminer son traitement : il faut examiner ce qu’elle rémunère réellement.
- Ristourne : réduction liée au volume ou à l’ensemble des opérations d’une période.
- Remise : réduction liée notamment aux conditions commerciales ou à la qualité du client.
- Rabais : réduction compensant, par exemple, un défaut ou une non-conformité.
- Escompte : réduction financière pour paiement anticipé, distincte des comptes 609 et 709.
Un boni de coopérative ne doit pas non plus être assimilé automatiquement à une RFA : sa qualification dépend de sa nature et des règles applicables à la coopérative. De même, une somme facturée en contrepartie d’un véritable service ne constitue pas nécessairement une réduction de prix.
À la clôture, une RFA contractuelle peut être estimée si les conditions sont remplies et le montant suffisamment fiable. Hors contrat, une simple intention commerciale ne suffit pas : une annonce, une pratique constante ou une obligation implicite doit étayer l’engagement existant avant la clôture. Chez l’acheteur, une réduction seulement espérée ne justifie pas la constatation d’une créance.
Calculer le montant HT sans confondre seuil et tranche
Le calcul repose sur la base hors taxes éligible, définie par l’accord commercial. Vérifiez la période, les produits exclus, les retours et les réductions déjà déduites. Le montant total des factures n’est pas toujours la base contractuelle de la ristourne.
Un seuil peut déclencher un taux sur toute la base
Prenons 120 000 € HT d’achats et un taux de 5 % applicable à l’ensemble des achats dès que le seuil de 100 000 € est dépassé. La RFA atteint 6 000 € HT, soit 1 200 € de TVA à 20 % et 7 200 € TTC. Si le contrat applique les 5 % uniquement à la fraction excédant 100 000 €, la réduction n’est que de 1 000 € HT. La rédaction du contrat change donc radicalement le résultat.
Un barème progressif se calcule fraction par fraction
Avec un barème prévoyant 0 % jusqu’à 50 000 €, 2 % sur la fraction comprise entre 50 000 € et 100 000 €, puis 3 % au-delà, un chiffre d’affaires éligible de 200 000 € donne : 50 000 × 2 % + 100 000 × 3 % = 4 000 € HT. À 20 %, la TVA correspondante est de 800 €, soit un avoir de 4 800 € TTC.
Traitez chaque tranche comme une brique indépendante : consignez son plancher, son plafond, sa base consommée et son taux dans quatre colonnes. Cette décomposition rend le calcul vérifiable et évite qu’une modification du dernier taux ne s’applique accidentellement à tout le chiffre d’affaires. Elle facilite aussi le rapprochement avec l’avoir du partenaire.
Enregistrer l’avoir : les écritures chez l’acheteur et le vendeur
Les tableaux suivants reprennent une RFA de 6 000 € HT, avec 1 200 € de TVA. Ils supposent des achats et ventes courants soumis à 20 %, ainsi qu’un avoir rectifiant la TVA initiale. Utilisez une subdivision du 609 ou du 709 cohérente avec la nature des achats ou des ventes concernés.
Chez l’acheteur : l’avoir fournisseur est reçu
| Compte | Débit | Crédit |
|---|---|---|
| 401 — Fournisseurs | 7 200 € | |
| 609 — RRR obtenus sur achats | 6 000 € | |
| 44566 — TVA déductible sur autres biens et services | 1 200 € |
Le débit du 401 diminue la dette fournisseur ou fait apparaître une créance si les factures sont déjà réglées. Le crédit du 44566 réduit la TVA précédemment déduite. L’avoir n’est pas un nouveau produit : il corrige les achats.
Chez le vendeur : l’avoir client est établi
| Compte | Débit | Crédit |
|---|---|---|
| 709 — RRR accordés sur ventes | 6 000 € | |
| 44571 — TVA collectée | 1 200 € | |
| 411 — Clients | 7 200 € |
Le crédit du 411 réduit la créance client ou constate un montant dû au client. Un remboursement ou une compensation ultérieure soldera le compte de tiers ; il ne faut pas enregistrer une seconde fois la réduction commerciale.
À la clôture : constater l’avoir manquant, puis contrepasser
L’absence d’avoir ne doit pas décaler une réduction acquise vers l’exercice suivant. Lorsque le droit ou l’engagement est établi et le montant estimable, les comptes 4098 et 4198 permettent son rattachement à l’exercice. Il s’agit d’une régularisation, pas automatiquement d’une provision pour risques et charges.
| Situation | Écriture au débit | Écriture au crédit |
|---|---|---|
| Acheteur : avoir à recevoir | 4098 : 7 200 € | 609 : 6 000 € ; 44586 : 1 200 € |
| Vendeur : avoir à établir | 709 : 6 000 € ; 44587 : 1 200 € | 4198 : 7 200 € |
Dans ces schémas, les comptes 44586 et 44587 servent à isoler la TVA en attente de régularisation. Leur utilisation ne signifie pas que cette TVA doit immédiatement figurer sur la déclaration. Le traitement déclaratif dépend des conditions fiscales et de la pièce rectificative.
À l’ouverture suivante, contrepassez intégralement l’écriture de clôture. À réception ou émission de l’avoir, enregistrez ensuite l’écriture normale avec 401 ou 411. Si l’estimation était exacte, ces mouvements évitent de compter deux fois la RFA ; sinon, l’écart doit être analysé et justifié.
Sécuriser la TVA et les justificatifs avant validation
La réduction suit les opérations initiales. Si plusieurs taux de TVA s’appliquent, ventilez la RFA entre les bases correspondantes au lieu d’appliquer systématiquement 20 %. Une opération exonérée ne génère pas de TVA à corriger.
Le cas d’un avoir net de taxe est distinct : lorsque les conditions applicables permettent au fournisseur de renoncer à récupérer la TVA correspondante, l’avoir ne corrige pas cette taxe et l’acheteur conserve la déduction initiale. N’utilisez donc pas mécaniquement les lignes de TVA des tableaux précédents ; contrôlez les mentions de l’avoir et son traitement fiscal.
Avant validation, rapprochez systématiquement :
- l’accord commercial et ses conditions de déclenchement ;
- le détail des opérations retenues et le calcul par tranche ;
- la ventilation par taux de TVA ;
- l’estimation de clôture, sa contrepassation et l’avoir définitif.
Un tableur ou un générateur d’écritures peut accélérer ce travail, mais ne remplace pas la lecture du contrat. Le contrôle décisif reste la concordance entre le droit à ristourne, son calcul et la pièce comptable.