Mandat interentreprises : une signature ne suffit pas à éviter le rejet
Le mandat interentreprises autorise un créancier à effectuer des prélèvements SEPA B2B sur le compte d’une entité professionnelle. Pour qu’il soit opérationnel, le signer ne suffit pas : il faut aussi le faire enregistrer auprès de sa banque avant le premier prélèvement. Cette étape est notamment importante pour certains paiements d’impôts professionnels depuis un nouveau compte bancaire.
RUM, identifiant créancier, autorisation bancaire : voici les vérifications et les démarches à effectuer pour préparer le paiement sans confondre déclaration de compte et validation du mandat.
Le mandat B2B engage l’entreprise avant même le premier débit
Le prélèvement SEPA interentreprises, également appelé SEPA B2B, est réservé aux transactions professionnelles. Il ne peut pas être utilisé par un particulier pour ses paiements personnels. Le mandat matérialise le consentement de l’entité débitrice au prélèvement demandé par le créancier.
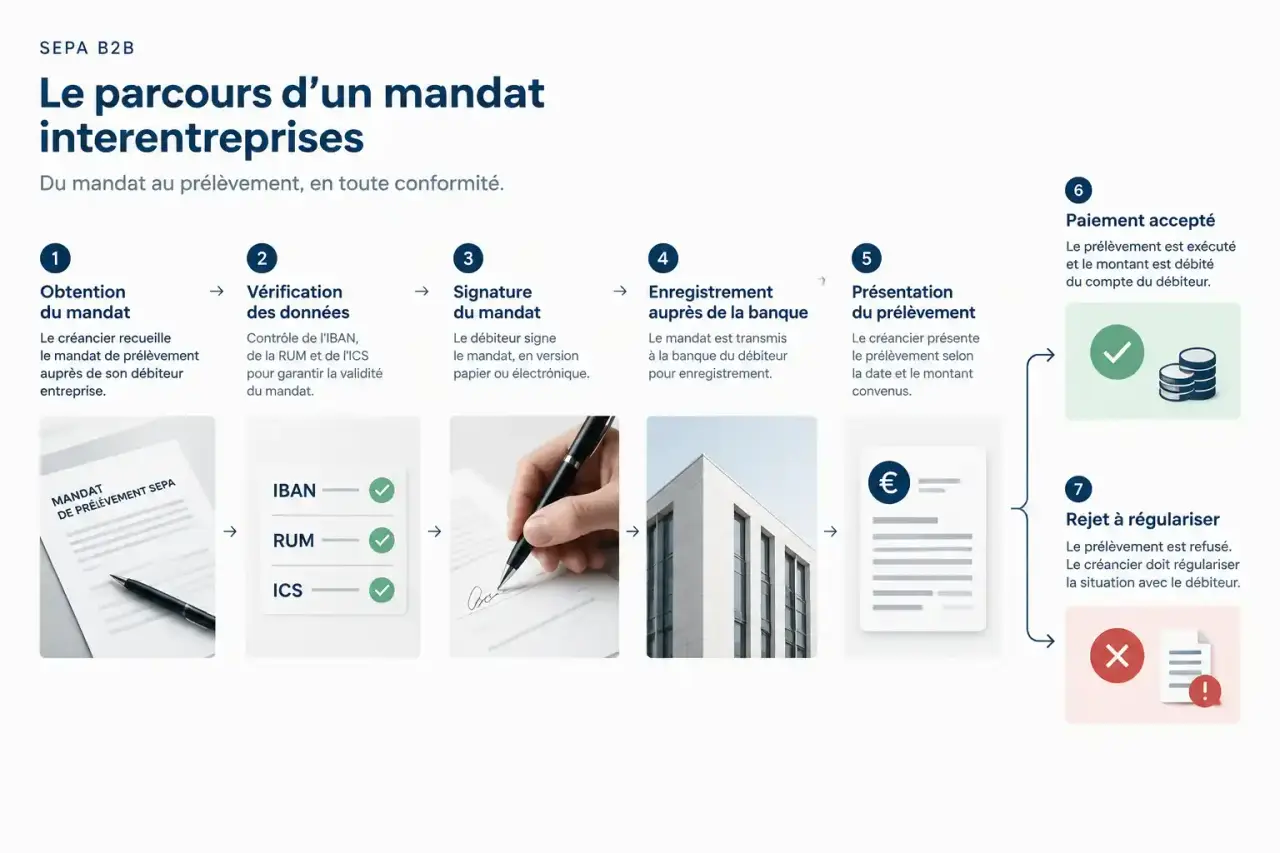
Trois acteurs interviennent : votre entreprise autorise le paiement, le créancier présente le prélèvement et votre banque contrôle l’autorisation selon le fonctionnement du dispositif B2B. Le créancier doit disposer de votre IBAN et du mandat signé ; de votre côté, vous devez accomplir la procédure d’enregistrement prévue par votre établissement bancaire.
Une différence majeure avec le prélèvement SEPA CORE
Un compte professionnel peut aussi recevoir des prélèvements SEPA classiques, dits CORE. Le seul fait qu’un paiement concerne une entreprise ne signifie donc pas qu’il relève du B2B. Vérifiez la mention figurant sur le mandat : elle détermine la procédure à suivre et les possibilités de remboursement après débit.
| Point de comparaison | SEPA B2B | SEPA CORE |
|---|---|---|
| Public concerné | Transactions professionnelles uniquement | Particuliers et professionnels |
| Enregistrement bancaire préalable | Mandat à faire enregistrer avant le premier prélèvement | Pas d’enregistrement préalable systématique comparable au B2B |
| Après un débit autorisé | Pas de droit au remboursement comparable à celui du CORE | Possibilité de demander un remboursement dans les conditions applicables |
| Délais de contestation évoqués par la Caisse d’Épargne | Prélèvement exécuté présenté comme définitif et irrévocable | 8 semaines pour un débit litigieux ; jusqu’à 13 mois en cas de fraude |
Ces délais CORE ne doivent pas être transposés au B2B. Pour un compte professionnel, vérifiez aussi les dispositions de votre convention bancaire. Si un débit B2B paraît frauduleux ou non autorisé, contactez immédiatement la banque : l’absence de remboursement d’un paiement autorisé ne dispense pas de faire examiner une anomalie.
Réunir les bonnes références avant d’autoriser le mandat
Un mandat correctement signé peut rester inutilisable si les références enregistrées sont erronées. Avant toute transmission, comparez le document du créancier avec les informations saisies dans votre espace bancaire.
- L’identité du débiteur : la dénomination de l’entité titulaire du compte.
- L’IBAN : celui du compte effectivement destiné au paiement.
- L’identité du créancier : l’organisme ou l’entreprise autorisé à prélever.
- L’ICS : l’identifiant créancier SEPA, qui identifie le créancier.
- La RUM : la Référence Unique de Mandat, qui identifie le mandat associé à ce créancier.
- La signature : accompagnée des autres renseignements demandés sur le document.
Où retrouver la RUM, notamment pour les impôts
La RUM figure normalement sur le mandat communiqué par le créancier. Ne la remplacez pas par un numéro de facture, un numéro fiscal ou une référence de paiement : ces informations n’ont pas la même fonction. Si elle manque, demandez-la au créancier plutôt que d’en créer une vous-même.
Pour un mandat fiscal, la DGFiP indique que la RUM est consultable dans le détail du compte concerné, depuis « Gérer mes comptes bancaires » dans l’espace professionnel. Le mandat prérempli s’obtient également dans cette rubrique, avec l’action « Éditer le mandat ».
Un modèle remplissable est aussi proposé par impots.gouv.fr. Il demande notamment la RUM et les coordonnées du service gestionnaire. Pour retrouver votre service des impôts des entreprises, utilisez la rubrique « Contact/Accéder » du site fiscal. Privilégiez le document prérempli lorsqu’il est disponible : vous limiterez les ressaisies.
Faire enregistrer le mandat et vérifier sa prise en compte
La démarche exacte dépend de la banque : dépôt du document, saisie des références dans l’espace professionnel, validation dans l’application ou transmission au conseiller. N’attendez pas le jour de l’échéance pour découvrir le canal demandé ou le délai de traitement.
- Obtenez le mandat auprès du créancier ou depuis votre espace professionnel fiscal.
- Contrôlez les informations, en particulier le type B2B, l’IBAN, la RUM et l’ICS.
- Signez le mandat selon les modalités demandées et transmettez-le au créancier lorsque cela est requis.
- Faites enregistrer l’autorisation auprès de la banque du compte à débiter, en suivant sa procédure.
- Vérifiez la prise en compte avant la présentation du premier prélèvement et conservez le justificatif disponible.
Chez Shine, par exemple, le parcours comporte une fonction « Autoriser un mandat », le choix du type interentreprises et du compte à débiter, puis la saisie des références. Le tutoriel prévoit l’ajout d’un fichier PDF, JPEG ou PNG et une confirmation par code secret. Ces modalités illustrent une procédure particulière : elles ne constituent pas un parcours universel.
Dans votre organisation, faites du contrôle final un fusible administratif : la personne qui prépare le paiement conserve la preuve d’enregistrement bancaire, et pas seulement le mandat signé. Cette séparation entre « document préparé » et « autorisation active » permet de repérer un dossier bloqué avant l’échéance, même lorsque le comptable, le dirigeant et la banque interviennent à des moments différents.
Paiements fiscaux : distinguer le compte déclaré du mandat autorisé
Déclarer un compte dans l’espace professionnel des impôts ne signifie pas que la banque a enregistré le mandat B2B. La déclaration permet de renseigner le compte auprès de l’administration ; l’enregistrement bancaire permet de traiter les prélèvements interentreprises concernés.
Le mandat peut être nécessaire avant le premier paiement d’impôts auto-liquidés depuis un compte nouvellement déclaré. Il s’agit d’impôts dont l’entreprise calcule et déclare le montant à payer, comme la TVA ou l’impôt sur les sociétés.
La DGFiP distingue toutefois le cas d’un nouveau compte destiné uniquement à certains impôts et taxes sur rôle, notamment la CFE ou la taxe foncière : aucun envoi de mandat B2B n’est alors nécessaire dans la situation indiquée par l’administration. Il ne faut donc pas appliquer la même consigne à tous les paiements fiscaux. En cas de doute sur l’usage du compte, demandez confirmation à votre service des impôts des entreprises.
En cas de rejet, traiter la cause puis régulariser le paiement
Un mandat absent, non enregistré ou comportant une erreur peut provoquer un rejet. Contactez la banque pour obtenir le motif précis, puis vérifiez les références avec le créancier. Si vous changez de compte, faites également confirmer les démarches nécessaires avant de réutiliser une ancienne autorisation.
Pour une échéance fiscale, avertissez rapidement le service gestionnaire et demandez la marche à suivre pour régulariser. Un rejet peut laisser l’impôt impayé et exposer l’entreprise à des pénalités. La correction du mandat ne vaut pas, à elle seule, règlement de l’échéance rejetée : vérifiez séparément que le paiement a bien été effectué.