La comptabilité analytique révèle les coûts, les marges et les activités à piloter
Une entreprise peut être rentable dans son ensemble tout en perdant de l’argent sur certains produits, clients ou projets. La comptabilité analytique dépasse donc la vision globale des comptes pour montrer où se forment les coûts, quelles activités créent de la marge et lesquelles mobilisent des ressources sans retour suffisant.
Voir les coûts derrière le résultat global
La comptabilité analytique est un outil de gestion qui organise les charges et les produits selon des axes analytiques choisis par l’entreprise : produit, service, client, projet, établissement, équipe, canal de vente ou activité. Elle permet de calculer un coût, une marge ou un résultat à un niveau plus fin que celui fourni par la comptabilité générale.
Calculateur du seuil de rentabilité
Le calcul repose sur une distinction stable entre charges fixes et variables.
Elle répond à des questions concrètes : quel est le coût de revient réel d’une prestation ? Un client important reste-t-il profitable après les remises, les retours et le temps consacré par les équipes ? Une nouvelle offre doit-elle être maintenue, repositionnée ou arrêtée ? Cette analyse aide à fixer les prix, à contrôler le budget, à choisir les investissements et à répartir les ressources.
Une discipline facultative, mais souvent décisive
La comptabilité analytique n’est pas une obligation comptable générale. Les entreprises doivent tenir leur comptabilité réglementaire, mais elles restent libres d’organiser leur suivi analytique. Ce suivi devient toutefois très utile dès que l’activité comporte plusieurs offres, projets, sites, équipes ou sources de coûts partagées. Sans lui, une décision peut reposer sur une marge apparente qui exclut une partie des frais indirects.
Comptabilité générale et analytique : deux usages complémentaires
| Comptabilité générale | Comptabilité analytique |
|---|---|
| Enregistre les opérations selon les règles comptables. | Réorganise les données pour analyser la gestion. |
| Donne une vision globale du patrimoine et du résultat. | Donne une vision détaillée par objet de coût. |
| Est encadrée par des obligations légales. | Est adaptable aux besoins de pilotage. |
| S’adresse notamment aux dirigeants, associés, banques et administrations. | Sert surtout aux responsables opérationnels, à la direction financière et au contrôle de gestion. |
Les deux systèmes doivent rester cohérents. Un rapprochement périodique vérifie que les montants ventilés analytiquement correspondent bien aux écritures de la comptabilité générale, après les éventuels retraitements. Cette vérification renforce la traçabilité des données et facilite l’analyse des écarts.
Classer les charges avant de calculer
La fiabilité d’un calcul dépend d’abord de la qualité de la ventilation. Une charge peut être analysée selon plusieurs critères : son lien avec un objet de coût, son comportement face au volume d’activité et son caractère incorporable ou non dans le calcul retenu. Ce classement doit rester cohérent avec la décision à prendre.
Charges directes et indirectes
Les charges directes sont affectées sans ambiguïté à un produit, un projet ou un service : matières utilisées pour une fabrication, sous-traitance dédiée à une mission ou commission liée à une vente. Les charges indirectes, comme le loyer, l’informatique, l’encadrement ou l’énergie, concernent plusieurs objets de coût. Elles doivent être réparties au moyen d’une clé pertinente : heures travaillées, mètres carrés, nombre de commandes, chiffre d’affaires ou volume de production.
Le choix de cette clé n’est jamais neutre. Une clé basée sur le chiffre d’affaires peut surcharger une offre chère mais peu consommatrice de temps. À l’inverse, répartir les frais administratifs selon le nombre de dossiers peut mieux refléter la charge réelle d’un cabinet de services. La meilleure clé est celle qui traduit un lien plausible entre la dépense et sa cause. Elle doit aussi pouvoir être expliquée et contrôlée par les équipes.
Charges fixes et variables : la base du raisonnement sur la marge
Les charges variables évoluent avec le niveau d’activité, par exemple les achats de marchandises, les emballages ou certaines commissions. Les charges fixes restent relativement stables à court terme : abonnement logiciel, assurance, loyer ou salaire structurel. Cette distinction permet de calculer la marge sur coûts variables, soit le chiffre d’affaires diminué des charges variables, puis d’évaluer la capacité de l’activité à couvrir les charges fixes.
Une mauvaise ventilation peut produire un effet domino : une clé inadaptée fausse le coût d’un produit, conduit à relever ou à baisser un prix au mauvais endroit, modifie le volume vendu, puis déforme à nouveau la lecture de la rentabilité. Tester une clé sur quelques mois et comparer le résultat avec la réalité opérationnelle évite de transformer un tableau de bord en mécanisme d’erreur en chaîne.
Choisir une méthode de coût adaptée à la décision
Il n’existe pas de méthode universellement supérieure. Le choix dépend de la question à trancher, de la proportion de charges indirectes et du niveau de précision que l’entreprise peut entretenir sans alourdir son organisation. Une méthode très détaillée n’est utile que si les données nécessaires restent fiables et exploitables.
| Méthode | Principe | Usage pertinent |
|---|---|---|
| Coûts complets | Intègre les charges directes et une quote-part des charges indirectes. | Calculer un coût de revient et apprécier la rentabilité globale. |
| Coûts partiels | Ne retient qu’une partie des charges selon l’objectif. | Prendre une décision à court terme et analyser une contribution. |
| Direct costing | Distingue les coûts variables et les charges fixes. | Suivre la marge sur coûts variables et le seuil de rentabilité. |
| ABC | Impute les ressources aux activités, puis aux objets de coût via des inducteurs. | Analyser une activité complexe avec beaucoup de coûts indirects. |
| Coûts standards | Compare un coût prévu à un coût réellement constaté. | Construire un budget, contrôler les résultats et analyser les écarts. |
Coût complet et méthode ABC : la précision des frais indirects
Avec la méthode des coûts complets, les charges indirectes passent souvent par des centres d’analyse : production, administration, logistique ou commercial. Elles sont ensuite imputées grâce à une unité d’œuvre. La formule est la suivante : coût d’une unité d’œuvre = coût du centre / nombre d’unités d’œuvre. Une entreprise peut ainsi répartir un centre logistique selon le nombre de colis expédiés.
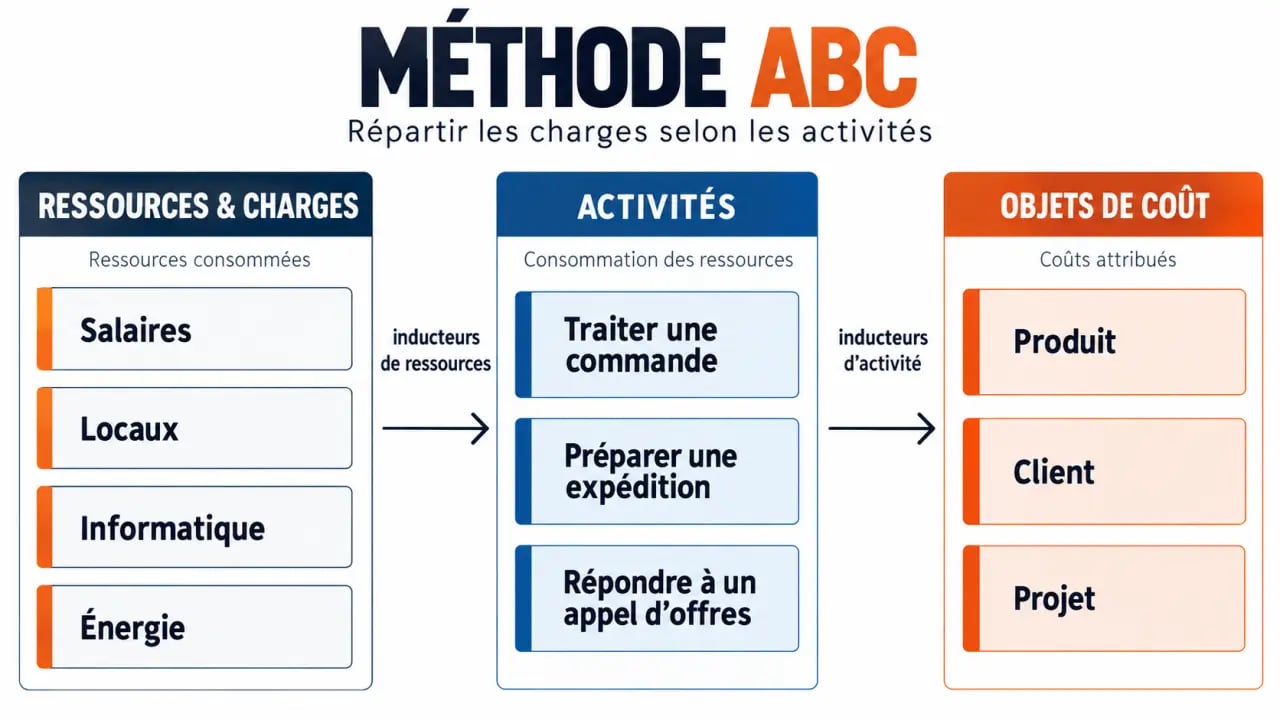
La méthode ABC, ou Activity-Based Costing, va plus loin. Elle identifie les activités qui consomment les ressources, comme traiter une commande, répondre à un appel d’offres ou préparer une expédition, puis utilise un inducteur de coût, tel que le nombre de commandes ou de préparations. Elle est particulièrement utile lorsqu’un faible nombre de produits accapare beaucoup de tâches administratives ou logistiques. Elle demande toutefois des données suffisamment précises pour éviter de complexifier inutilement le suivi.
Passer du calcul à la décision avec un exemple
Supposons une prestation vendue 1 000 €. Les coûts variables directement liés à sa réalisation atteignent 400 €. Sa marge sur coûts variables est donc de 600 €. Si les charges fixes annuelles sont de 60 000 € et que le taux de marge sur coûts variables est de 60 %, le seuil de rentabilité se calcule ainsi : 60 000 € / 60 % = 100 000 € de chiffre d’affaires.
Ce résultat ne signifie pas qu’il faut abandonner toute prestation dont le coût complet est élevé. À court terme, une activité qui dégage une marge sur coûts variables positive contribue à absorber les charges fixes, à condition qu’elle ne crée pas de coûts supplémentaires cachés. L’analyse doit donc être reliée à l’horizon de décision : prix ponctuel, maintien d’une offre, recrutement ou investissement.
Suivre les écarts plutôt que produire un tableau isolé
Un coût analytique devient utile lorsqu’il est comparé à un budget, à un coût standard ou à une période antérieure. Un tableau de suivi peut comporter le coût prévu, le coût réel, l’écart, sa cause identifiée et l’action décidée. Une hausse des achats peut venir d’un prix fournisseur, d’une perte matière ou d’un changement de mix produit : les réponses ne seront pas les mêmes.
Déployer un dispositif simple, contrôlable et évolutif
Une mise en place efficace commence par un périmètre limité. Il vaut mieux suivre trois axes réellement utilisés par les responsables que créer une nomenclature trop détaillée, jamais renseignée correctement. Les axes doivent correspondre aux décisions à prendre : rentabilité par projet, par client, par agence ou par gamme. Leur définition doit aussi préciser qui saisit les données et à quelle fréquence elles sont contrôlées.
- Définir les objets de coût à analyser et les décisions qu’ils doivent éclairer.
- Recenser les charges, puis identifier celles qui sont directes, indirectes, fixes ou variables.
- Choisir les centres et les clés de répartition en documentant leur logique.
- Paramétrer les codes analytiques dans le logiciel comptable, les factures fournisseurs et, si nécessaire, l’outil de gestion des temps ou de ventes.
- Rapprocher et réviser les résultats à une fréquence adaptée, en ajustant les clés devenues obsolètes.
Un tableur peut convenir pour un premier périmètre stable. Dès que les volumes d’écritures, les axes ou les entités se multiplient, un logiciel de comptabilité analytique apporte de la fiabilité grâce à l’affectation des codes, à l’intégration des données, à l’automatisation du reporting et à l’analyse en temps réel. L’outil ne remplace toutefois pas la gouvernance : une donnée mal codée à l’origine restera une mauvaise base de décision, même dans le meilleur tableau de bord.