Que regarde la banque pour un prêt professionnel ? Ratios, garanties et signaux de refus
Avant d’accorder un prêt professionnel, la banque vérifie si l’entreprise pourra rembourser les échéances sans fragiliser sa trésorerie. Elle examine les comptes, les prévisions, l’apport, les garanties et la cohérence du projet. L’objectif est de mesurer le risque, mais aussi de déterminer le montant, la durée et les conditions du financement.
La banque évalue d’abord la capacité réelle à rembourser
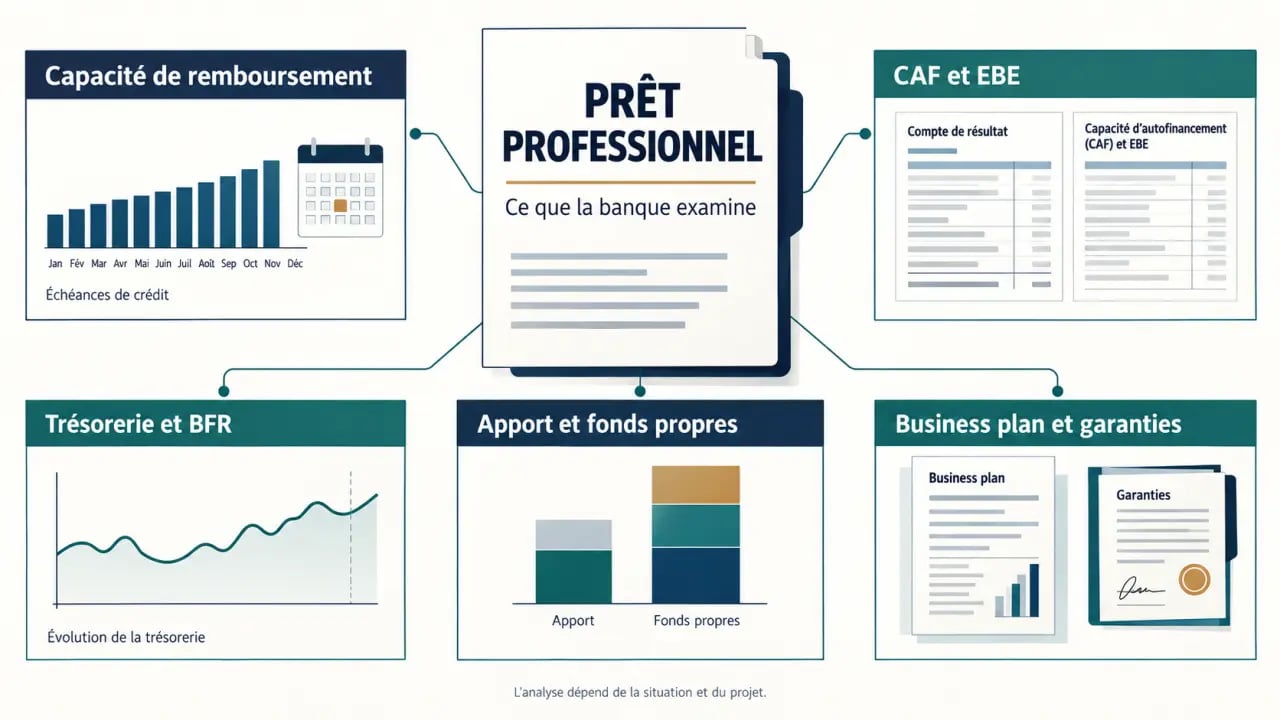
La question centrale est simple : les flux générés par l’activité suffiront-ils à payer les échéances du crédit, même si l’activité ralentit ? Pour une entreprise existante, le conseiller examine les comptes de résultat, les bilans et l’évolution de la trésorerie. Pour une création, il s’appuie davantage sur le prévisionnel, le marché visé, l’expérience du porteur de projet et la logique économique du modèle.
Calculateur d'indicateurs bancaires
Saisissez vos données financières pour évaluer les indicateurs clés observés par les établissements bancaires.
Résultats :
Note : Ces indicateurs sont des outils d'analyse. Leur interprétation doit tenir compte de votre secteur d'activité, de la saisonnalité et de la politique de risque de votre établissement bancaire. Les seuils sont indicatifs.
La CAF, une ressource pour financer et rembourser
La capacité d’autofinancement (CAF) mesure les ressources que l’activité génère après ses charges, avant la prise en compte d’un nouvel emprunt. Elle est notamment liée au résultat net, auquel s’ajoutent les charges non décaissables, comme les amortissements et les provisions. Par exemple, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €.
La banque rapproche ensuite cette CAF des annuités futures et des dettes déjà en cours. Une CAF qui couvre les remboursements avec une marge suffisante laisse davantage de sécurité pour les imprévus et les investissements courants. Certains repères évoquent une CAF proche de 5 % du chiffre d’affaires, mais ce ratio doit être interprété selon les marges, la saisonnalité et le secteur d’activité.
EBE, charges financières et endettement
L’excédent brut d’exploitation (EBE) renseigne sur la performance opérationnelle, avant les éléments financiers, fiscaux et comptables. Il permet notamment d’apprécier le ratio de couverture des charges financières : EBE / charges financières. Un ratio supérieur à 8 est souvent considéré comme solide, entre 2 et 8 comme acceptable mais à surveiller, et inférieur à 2 comme risqué. Ces seuils ne s’appliquent pas mécaniquement : une activité stable, des actifs facilement finançables ou une garantie solide peuvent modifier l’analyse.
La banque mesure aussi le taux d’endettement de l’entreprise, généralement calculé ainsi : dettes financières / capitaux propres. Un taux inférieur à 30 % est fréquemment considéré comme confortable. Entre 30 % et 75 %, l’étude devient plus nuancée. Au-delà de 75 %, le poids de la dette appelle des explications et parfois un renforcement des fonds propres. Ces repères varient selon le secteur, l’ancienneté de l’entreprise et la nature du projet.
La trésorerie compte autant que la rentabilité
Une entreprise peut être rentable sur le papier et manquer de liquidités au mauvais moment. L’étude bancaire porte donc aussi sur le cycle d’exploitation : délais de paiement des clients, niveau des stocks, échéances fournisseurs, charges sociales, TVA et loyers. Les relevés bancaires permettent de repérer des incidents, des découverts récurrents ou, au contraire, une gestion régulière.
Comprendre le besoin en fonds de roulement
Le besoin en fonds de roulement (BFR) se calcule ainsi : stocks + créances clients − dettes fournisseurs. Un BFR élevé signifie que l’entreprise avance de l’argent avant d’encaisser ses ventes. Ce besoin doit apparaître dans le plan de financement, au lieu de consacrer l’intégralité du prêt à l’achat de matériel ou à des travaux. À l’inverse, un BFR négatif peut être favorable lorsqu’une activité encaisse avant de payer ses fournisseurs. Il doit toutefois rester durable et compatible avec le fonctionnement réel de l’entreprise.
Un prévisionnel de trésorerie mensuel sur la première année rend ces décalages visibles. Il montre le solde bancaire après chaque encaissement et chaque décaissement, puis fait apparaître le besoin éventuel d’une ligne de trésorerie distincte du crédit d’investissement.
Le plan de financement doit séparer les besoins selon leur durée. Une machine, un véhicule ou un droit au bail peuvent justifier un financement long. Les stocks, la TVA ou les délais de paiement des clients relèvent plutôt du fonds de roulement. Si ces temporalités sont mélangées, les échéances peuvent être mal calibrées et la dette risque de financer durablement des tensions de trésorerie temporaires.
Le plan de financement doit montrer un risque partagé
La banque apprécie que le dirigeant et, le cas échéant, les associés prennent une part du risque. L’apport personnel peut provenir de l’épargne, du capital social, de bénéfices conservés dans l’entreprise ou de fonds apportés par les associés. Il réduit le montant à emprunter et les intérêts futurs, tout en montrant l’engagement financier du porteur de projet.
Un apport compris entre 25 % et 30 % du financement demandé est souvent recommandé. Pour un projet de 100 000 €, un apport de 25 000 € à 30 000 € renforce nettement l’équilibre du dossier. Un prêt sans apport reste possible, notamment lors d’une création, mais le projet devra être particulièrement documenté. Une expérience pertinente, des garanties, des fonds propres ou des financements complémentaires peuvent alors compenser l’absence d’apport.
| Élément étudié | Ce que la banque cherche à vérifier | Signal d’alerte |
|---|---|---|
| CAF et échéances | Une marge suffisante après remboursement | Des annuités qui absorbent la ressource disponible |
| Fonds propres | Un engagement financier du porteur de projet | Une dépendance totale à l’emprunt |
| BFR et trésorerie | Un cycle d’exploitation finançable | Des découverts structurels non anticipés |
| Prévisions | Des hypothèses justifiées et cohérentes | Une croissance sans preuve commerciale |
Le business plan prouve que les chiffres reposent sur un projet crédible
Un bon dossier de prêt professionnel présente un besoin identifié, une clientèle cible, une offre, des moyens de production et une trajectoire financière. La banque compare le business plan aux chiffres annoncés. Un chiffre d’affaires prévisionnel doit s’appuyer, lorsque cela est possible, sur une étude de marché, des prix réalistes, des devis, des lettres d’intention ou un portefeuille de commandes.
Adapter l’analyse au type de projet
Une société déjà installée est jugée sur son historique, souvent sur les trois derniers exercices, sa rentabilité et sa capacité à absorber une dette supplémentaire. En création, l’absence de comptes est compensée par le parcours du dirigeant, sa connaissance du métier, le positionnement concurrentiel et un prévisionnel généralement construit sur trois ans. En reprise, la banque examine aussi la qualité de la cible, la pérennité de sa clientèle et les moyens prévus pour financer le BFR après l’acquisition.
La durée du prêt doit correspondre à l’objet financé. Un investissement immobilier peut s’inscrire sur 15 à 20 ans, tandis qu’un équipement à durée de vie plus courte appelle une échéance plus resserrée. Demander un montant supérieur au besoin réel ou choisir une durée incohérente peut alimenter les réserves du prêteur.
Pièces, garanties et rendez-vous : les derniers éléments qui font la décision
Le dossier doit être complet et lisible dès le premier dépôt. Les pièces fréquemment demandées comprennent :
- une pièce d’identité, un justificatif de domicile et les relevés bancaires ;
- les statuts, l’identité des associés, le capital social et l’extrait K-bis pour une entreprise immatriculée ;
- les comptes de résultat, les bilans, les déclarations fiscales et la situation comptable récente pour une activité existante ;
- le business plan, le plan de financement, le prévisionnel et le plan de trésorerie ;
- les devis, compromis, bons de commande ou justificatifs précis de l’investissement.
Selon le dossier, la banque peut demander un nantissement sur un actif, une hypothèque, une caution personnelle ou une assurance emprunteur. Une garantie ne remplace pas un projet viable : elle limite la perte potentielle du prêteur. Avant le rendez-vous, préparez une réponse claire à trois questions : pourquoi ce montant, comment sera-t-il remboursé et que se passe-t-il si le chiffre d’affaires démarre plus lentement que prévu ?
Un refus provient souvent d’un montant mal calibré, d’une trésorerie oubliée, de prévisions trop optimistes, d’un apport insuffisant ou de comptes dégradés. Pour réduire le risque perçu, il est possible de corriger le plan de financement, de renforcer les fonds propres et de combiner le crédit bancaire avec un prêt d’honneur, du crédit-bail, de l’affacturage ou du financement participatif. Comparer plusieurs interlocuteurs reste utile, car chaque banque apprécie différemment le secteur, les garanties et la relation avec le dirigeant.