Le logiciel de facturation n’est pas toujours obligatoire : caisse, TVA et échéances 2026-2027
Non, toutes les entreprises ne doivent pas utiliser dès aujourd’hui un logiciel de facturation certifié. La confusion vient de trois règles distinctes : le logiciel de caisse sécurisé pour les encaissements auprès de particuliers, la facturation classique avec ses mentions obligatoires et la facturation électronique, qui se généralise à partir de 2026. Votre activité, votre régime de TVA et la nature de vos clients déterminent les obligations à prévoir.
Logiciel de caisse, logiciel de facturation et facture électronique : ne confondez pas les obligations
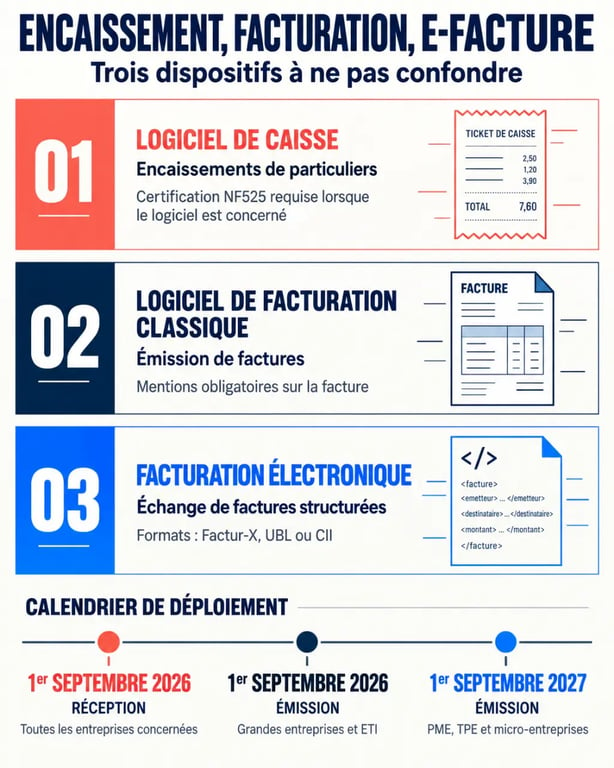
L’expression « obligation logiciel de facturation » recouvre des situations différentes. Un artisan qui facture uniquement des entreprises, un consultant en profession libérale et un commerçant qui encaisse des particuliers n’ont pas les mêmes contraintes. Avant de changer d’outil, commencez par identifier le dispositif qui concerne votre activité.
Testez vos connaissances sur l'obligation de facturation
Une seule réponse est correcte pour chaque question.
| Outil ou dispositif | Situation concernée | Exigence principale |
|---|---|---|
| Logiciel de caisse | Encaissements de particuliers par une entreprise assujettie à la TVA | Système sécurisé et conforme à la norme NF525 ou attestation de conformité de l’éditeur |
| Logiciel de facturation | Émission de devis et de factures classiques | Mentions légales, numérotation cohérente, archivage et fiabilité des données |
| Facturation électronique | Transactions B2B et transmission de certaines données | Échange via une plateforme agréée et formats structurés |
La certification NF525 vise la caisse, pas toute facture émise sur ordinateur
Depuis le 1er janvier 2018, une entreprise assujettie à la TVA qui utilise un logiciel ou un système de caisse pour enregistrer les règlements de particuliers doit pouvoir justifier que cet outil respecte les exigences d’inaltérabilité, de sécurisation, de conservation et d’archivage. La norme NF525 concerne donc le point d’encaissement : caisse de magasin, terminal relié à un logiciel, activité de restauration ou institut recevant des paiements comptant ou par carte.
Un simple logiciel de facturation n’est pas automatiquement soumis à la certification NF525. En revanche, s’il sert aussi à enregistrer les règlements de clients particuliers comme une caisse, sa conformité doit être vérifiée. Demandez à l’éditeur une attestation adaptée ou un certificat, puis conservez ce document avec vos justificatifs.
La réforme électronique concerne aussi les entreprises sans caisse
La facturation électronique ne se résume pas à l’envoi d’un PDF par e-mail. Une facture électronique doit être produite et transmise dans un format structuré ou hybride tel que Factur-X, UBL ou CII. Les échanges passent par une plateforme agréée, directement ou par l’intermédiaire d’une solution compatible. La réforme concerne les opérations entre entreprises établies en France et assujetties à la TVA. Les ventes aux particuliers relèvent notamment du e-reporting, c’est-à-dire de la transmission de données de transaction.
À quelle date votre entreprise doit-elle être prête ?
Le calendrier distingue la capacité à recevoir des factures électroniques et l’obligation d’en émettre. Une TPE ne dispose donc pas du même délai pour envoyer ses factures que pour recevoir celles de ses fournisseurs.
| Profil d’entreprise | Réception de factures électroniques | Émission de factures électroniques |
|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 |
À compter du 1er septembre 2026, toutes les entreprises concernées devront pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI devront également les émettre à cette date. Les PME, TPE et micro-entreprises auront jusqu’au 1er septembre 2027 pour l’émission.
Auto-entrepreneur, freelance et profession libérale : le statut ne suffit pas
Être auto-entrepreneur ne dispense pas, par principe, de s’intéresser à la réforme. Le critère déterminant est l’assujettissement à la TVA et la nature des opérations, pas le seul niveau de chiffre d’affaires ni la forme juridique. Un micro-entrepreneur en franchise en base de TVA reste un assujetti : il doit anticiper la réception électronique et, selon ses opérations, les obligations d’émission ou de e-reporting.
Un consultant qui travaille exclusivement avec des entreprises devra préparer ses flux B2B. Un thérapeute, un artisan ou un formateur qui facture principalement des particuliers devra examiner le e-reporting. Un commerçant qui encaisse en boutique doit aussi vérifier la conformité de son logiciel de caisse. Les entreprises de Guadeloupe, de Martinique et de La Réunion sont concernées ; la Guyane et Mayotte ne relèvent pas du même champ d’application.
Ce qu’il faut contrôler maintenant pour éviter les erreurs de conformité
Le bon réflexe n’est pas de chercher un logiciel « certifié » sans autre précision. Cartographiez vos factures sortantes, vos factures fournisseurs, vos moyens d’encaissement et vos clients B2B ou B2C. Cette vérification permet de déterminer si vous devez sécuriser une caisse, adopter une solution de dématérialisation ou traiter les deux sujets.
La plateforme est une clé d’adressage, pas seulement une boîte aux lettres
Dans la facturation électronique, la plateforme joue un rôle comparable à une clé d’adressage. Elle oriente chaque document vers le bon destinataire grâce aux données d’identification de l’entreprise. Le choix ne doit donc pas dépendre uniquement du prix ou de l’interface. Vérifiez la gestion des identifiants SIREN, le routage des factures, les statuts de dépôt, de rejet ou de paiement, ainsi que la possibilité de retrouver l’historique en cas de litige. Cette traçabilité évite qu’une facture techniquement envoyée reste invisible pour le suivi commercial ou comptable.
Les critères à demander à un éditeur
- La compatibilité avec les formats Factur-X, UBL et CII, ou une passerelle clairement documentée vers une plateforme agréée.
- La prise en charge de l’émission, de la réception et du e-reporting selon votre activité.
- La génération des mentions obligatoires, dont les quatre nouvelles mentions : SIREN du client, adresse de livraison, catégorie d’opération et option pour la TVA sur les débits.
- Un archivage fiable : les factures doivent être conservées pendant 6 ans sous forme informatique.
- Pour une caisse, une certification NF525 ou une attestation de conformité valable, fournie par l’éditeur.
- Des exports comptables, une gestion des droits utilisateurs et un accompagnement lors du paramétrage.
Un logiciel gratuit peut convenir s’il répond réellement à votre usage et à ces exigences. La gratuité ne prouve pas la conformité, mais elle ne l’exclut pas non plus. Demandez une documentation écrite, vérifiez les mises à jour réglementaires prévues et testez le traitement d’une facture fournisseur avant de migrer toutes vos données.
Sanctions : ce qui est contrôlé et comment réagir
Pour un logiciel de caisse, l’absence de certificat ou d’attestation de conformité lors d’un contrôle peut entraîner une procédure de régularisation. L’entreprise dispose d’un délai initial de 60 jours, puis de 30 jours supplémentaires pour fournir les justificatifs nécessaires. Sans régularisation, l’amende peut atteindre 7 500 €.
La production ou l’usage de fausses attestations expose à des sanctions plus lourdes : jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende. Ces montants ne doivent pas être confondus avec les règles propres à la facturation électronique. Celles-ci répondent à un cadre distinct, fondé sur la transmission des factures et des données de transaction.
Un plan d’action simple pour votre entreprise
- Listez vos flux : ventes B2B, ventes B2C, factures fournisseurs et encaissements en caisse.
- Vérifiez immédiatement si votre outil d’encaissement relève de la NF525 et récupérez l’attestation de l’éditeur.
- Choisissez une solution de facturation capable de se connecter à une plateforme agréée avant l’échéance qui vous concerne.
- Nettoyez vos fiches clients et fournisseurs : SIREN, adresse de livraison et coordonnées exactes deviennent des données opérationnelles.
- Formez les personnes qui facturent, encaissent et traitent les rejets pour préserver la continuité des paiements.
Pour vérifier une plateforme ou obtenir une réponse adaptée à votre situation, consultez la documentation de la DGFiP sur impots.gouv.fr et la liste des plateformes immatriculées. Une assistance nationale est également accessible au 0 806 807 807. Anticiper permet de choisir l’outil adapté et d’éviter une migration précipitée à l’approche de l’échéance réglementaire.