Auto-entrepreneur : cumuler vente et prestation de service sans dépasser les seuils
De nombreux porteurs de projet souhaitent diversifier leurs revenus en combinant la vente de marchandises et la prestation de service au sein d'une seule micro-entreprise. Cette pratique est légale et permet de regrouper plusieurs activités sous un unique numéro SIRET. Toutefois, cette liberté exige une rigueur administrative stricte, notamment pour la gestion des plafonds de chiffre d'affaires et le calcul précis des cotisations sociales.
Comprendre l'activité mixte en micro-entreprise
L'activité mixte consiste à exercer deux types d'activités aux régimes fiscaux distincts dans une même structure. Vous pouvez, par exemple, être artisan et vendre les produits que vous installez, ou exercer en tant que consultant tout en revendant du matériel à vos clients.
Calculateur de plafonds de CA
Vérifiez si votre chiffre d'affaires respecte les seuils légaux.
Le législateur autorise ce cumul, mais impose une distinction comptable rigoureuse. Vous ne pouvez pas additionner vos revenus sans les ventiler. Chaque flux financier doit être rattaché à sa catégorie d'activité d'origine, car les taux de cotisations sociales diffèrent selon la nature de la vente ou de la prestation.
Activités liées vs activités distinctes : quel impact ?
La distinction entre activités liées et distinctes est fondamentale pour la gestion de votre micro-entreprise. Elle détermine votre organisation interne et la manière dont l'administration fiscale et l'URSSAF appréhendent votre activité.
Les activités liées : la complémentarité
On parle d'activités liées lorsque la vente de marchandises est le prolongement direct de votre prestation de service. C’est le cas classique du plombier qui facture sa main-d'œuvre et la robinetterie qu'il installe. Cette complémentarité facilite la gestion, mais ne vous dispense pas de déclarer les deux revenus séparément sur votre portail URSSAF.
Les activités distinctes : la séparation nette
Une activité est dite distincte lorsque les deux métiers n'ont aucun lien opérationnel. Imaginez un graphiste qui, en parallèle de ses créations, revendrait des vêtements en ligne. Bien que le statut soit unique, ces deux activités n'ont aucune synergie. Dans ce cas, la rigueur est critique : vous devez justifier chaque ligne de votre livre de recettes pour éviter toute confusion lors d'un contrôle.
Plafonds de chiffre d'affaires : les seuils à retenir
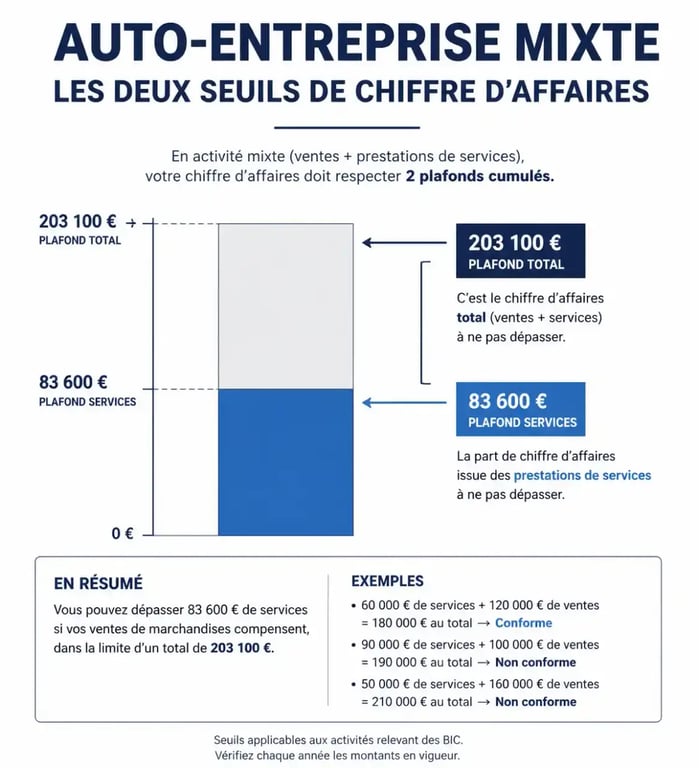
Le dépassement des seuils est une préoccupation majeure pour les auto-entrepreneurs. Pour une activité mixte, le plafond global de chiffre d'affaires est fixé à 203 100 €. Cependant, ce montant total ne peut être composé de n'importe quelle manière. À l'intérieur de cette enveloppe globale, la part correspondant à la prestation de service ne doit pas excéder 83 600 €.
Si vous dépassez ces seuils pendant deux années consécutives, vous perdez le bénéfice du régime micro-entrepreneur et basculez vers le statut d'entreprise individuelle classique, avec des obligations comptables et fiscales plus lourdes.
Taux de cotisations sociales : le tableau récapitulatif
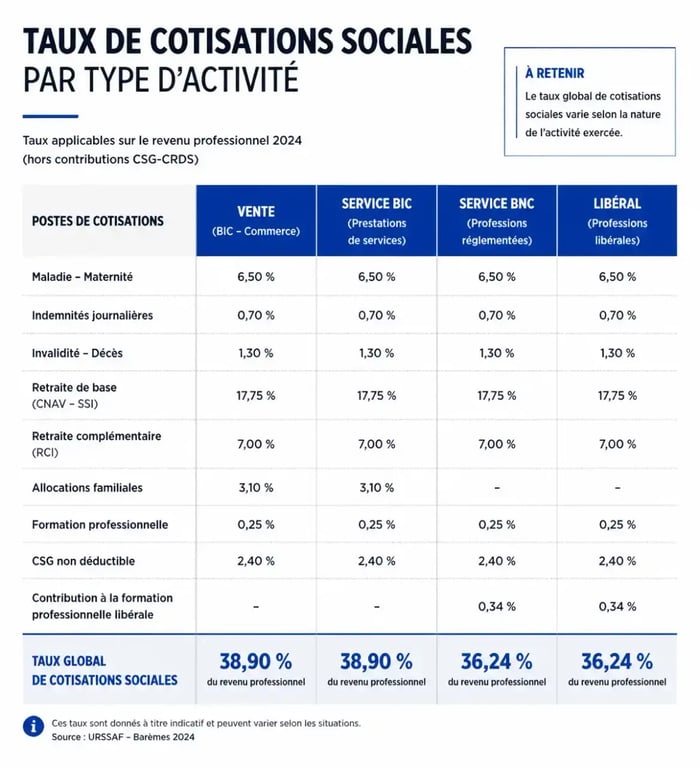
La nature de votre activité dicte le taux de prélèvement social appliqué par l'URSSAF. Il est indispensable de bien ventiler votre chiffre d'affaires lors de chaque déclaration pour appliquer le taux correct.
| Type d'activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises (BIC) | 12,3 % |
| Prestations de services commerciales ou artisanales (BIC) | 21,2 % |
| Prestations de services (BNC) | 25,6 % |
| Professions libérales (CIPAV) | 23,2 % |
Traiter une nouvelle branche d'activité comme une simple béquille pour stabiliser vos revenus sans structurer sa comptabilité séparément est une erreur classique. Une activité secondaire doit être pensée comme un moteur autonome : si elle n'est pas isolée dans votre suivi de trésorerie, elle rend illisible la rentabilité réelle de votre entreprise, vous empêchant de prendre des décisions stratégiques basées sur des données fiables.
Comment déclarer son activité mixte auprès du guichet unique
Depuis la mise en place du guichet unique géré par l'INPI, la déclaration d'une activité mixte s'effectue en une seule fois. Lors de votre immatriculation, vous devez déclarer une activité principale et une ou plusieurs activités secondaires.
Pour l'identification, indiquez clairement votre activité principale, celle qui génère le plus gros volume de revenus. Ajoutez ensuite les activités secondaires dans les champs prévus par le formulaire en ligne. Selon vos choix, vous pourrez être rattaché à la CCI pour le commerce ou à la CMA pour l'artisanat. Le guichet unique transmettra automatiquement les informations aux organismes compétents.
Une comptabilité séparée est obligatoire. Utilisez un livre de recettes où chaque ligne est corrélée à un code activité, ce qui facilitera vos déclarations mensuelles ou trimestrielles sur le site de l'URSSAF.
Que faire en cas de dépassement de seuil ?
Si votre chiffre d'affaires approche les limites, ne paniquez pas. Le dépassement n'entraîne pas une requalification immédiate dès le premier euro supplémentaire. Il faut franchir ces seuils deux années de suite pour sortir du régime.
Si vous anticipez une croissance durable, consultez un expert-comptable. Passer en société (SASU, EURL) permet parfois d'optimiser les charges et de déduire les frais réels, ce qui est impossible sous le régime de l'auto-entreprise. Le passage au statut de société est une étape naturelle pour les entreprises mixtes qui atteignent une maturité commerciale importante.